「今日の仕入れ代を用意したい」「外注先への支払いが先で、売掛金の入金は来月」。こうした入金と支払いのずれを埋める選択肢が、請求書などの売掛債権を売却するファクタリングです。ただし、即日対応の表示だけで選ぶと、必要書類が足りなかったり、受取額が必要資金を下回ったりすることがあります。
この記事では、QuQuMo、メンターキャピタル、ベストファクター、ビートレーディング、ペイトナー、PMGの順で、即日の資金化を相談できるサービスを紹介します。あわせて、申込前に費用の仕組みを整理できるファクタリングコードも掲載しました。最短時間の数字だけでなく、どの条件なら使いやすいか、何を準備すれば手続きを進めやすいかまで比較します。
先に決めておきたいのは「必要な手取り額」「口座に着金してほしい時刻」「売却できる請求書」の3つです。たとえば100万円の請求書を売却しても、100万円をそのまま受け取れるわけではありません。手数料と諸費用を差し引いても支払いに間に合うかを確認してから、候補を絞りましょう。
- 最短時間は条件が整った場合の目安。申込、審査、契約、振込のどこまでを含む数字か確認する。
- 手数料の下限ではなく、見積もりの総費用と実際の振込額で比べる。
- 請求書、入出金明細、本人確認資料を先に準備し、不明点を説明できるようにする。
- 同じ債権を複数社へ売却しない。見積もりを比べる段階と、売却契約を結ぶ段階を分ける。
掲載順は本記事の紹介順です。審査の通りやすさや入金速度を実測した順位ではありません。各社の公開情報を2026年10月20日に確認して編集しました。個別の手数料、対象債権、受付状況は審査・見積もりによって変わります。
目次
- ファクタリング即日おすすめ6社の比較表
- QuQuMo|オンラインで請求書の資金化を進めたい方に
- メンターキャピタル|事業の事情を説明して即日の対応を相談したい方に
- ベストファクター|契約方式と受取額を相談しながら決めたい方に
- ビートレーディング|金額と相談の必要性に応じて受付方法を選べる
- ペイトナー|少額の請求書と分かりやすい料率を重視する方に
- PMG|まとまった売掛金や資金繰りの事情を相談したい方に
- ファクタリングコード|受取額と申込先の条件を整理するための情報サイト
- 状況別に見る即日ファクタリングの選び方
- 即日ファクタリングの仕組みを入金の流れで理解する
- 2社間と3社間の違い|通知・費用・入金後の管理で選ぶ
- 手数料と受取額の計算|「何%」より手取りで比較する
- 即日入金に向けて準備する書類と確認箇所
- 申込みから当日の着金までの流れ
- 即日になりやすい準備と、時間がかかる原因
- 審査で確認される点|「審査なし」「必ず通る」で選ばない
- 業種別の活用場面|売掛金と支払いのずれをどう整理するか
- 利用後の資金繰り|今日と来月の残高を両方計算する
- 契約前に照合する項目|見積もりと契約書の差を残さない
- 土日・祝日・夜間に資金が必要なときの確認方法
- オンライン完結と担当者相談を使い分ける
- 見積もりを比べるときに使える確認メモ
- 安全に比較するために、会社名より契約の実態を見る
- 即日ファクタリングでよくある質問
- 即日ファクタリングを選ぶときの最終確認
- 本記事の情報確認と編集について
ファクタリング即日おすすめ6社の比較表
まずは、資金化までの目安と費用の決まり方をまとめます。表の「最短」は、すべての申込みで実現する時間ではありません。資料提出が完了しているか、営業時間内か、初回利用かによって、同じ会社でも所要時間は変わります。
| サービス | 資金化の目安 | 費用の公表内容 | 検討しやすい場面 | 先に確認すること |
|---|---|---|---|---|
| QuQuMo | 最短2時間 | 手数料1%〜 | オンラインで請求書と入出金資料を提出できる法人・個人事業主 | 本人確認を含む提出資料と当日の受付状況 |
| メンターキャピタル | 最短即日。審査結果は資料提出から最短30分 | 手数料2%〜の案内あり | 取引の事情を説明し、担当者に条件を相談したい | 初回契約の所要日数と契約方法 |
| ベストファクター | 必要書類がそろった場合、最短6時間 | 手数料2%〜 | 2社間・3社間を含め、売掛金の条件に合う方法を相談したい | 平日の対応時間と契約・振込までの予定 |
| ビートレーディング | ポータル型は最短50分、担当者への相談型は最短2時間 | 個別見積もり | 金額に応じてオンライン手続きと担当者相談を使い分けたい | 希望額に適した受付経路と対象債権 |
| ペイトナー | 最短即日 | 手数料10% | 少額の請求書を持つ個人事業主・フリーランスなど | 利用可能額、請求書の支払期日、審査の営業時間 |
| PMG | 最短即日。公式では平均3日ほどの案内もあり | 個別見積もり | まとまった売掛金や、事業の状況を説明して相談したい | 必要資料と、希望日に入金できる条件 |
| ファクタリングコード | 申込先の審査・契約による | 試算は入力した仮の料率。実際の条件は申込先が提示 | 請求書の資金化と受取額の仕組みを整理したい | 情報サイトと、審査・契約を行う会社の区別 |
ファクタリングコードは仕組み・費用を説明するサイトとして掲載しています。独立した買取会社の条件が確認できたものとして6社に数えてはいません。各社の最低料率は、その料率が誰にでも適用されることを意味しません。
表を読むときは「安い会社」より「必要な資金が間に合う条件」を見る
今日中に80万円が必要なのに、70万円の請求書しかなければ、その請求書の売却だけで必要額を満たすのは難しくなります。一方、100万円の請求書があれば、費用と買取条件によっては80万円を確保できる可能性があります。会社名から選び始める前に、請求書の額面と必要な手取り額を並べると判断しやすくなります。
また、午後に申込みを始める場合は「最短50分」と書かれたサービスでも当日入金が確約されるわけではありません。審査待ち、本人確認の差戻し、契約の確認、銀行への反映を含めて考える必要があります。担当者に相談できる会社なら、申込時に「今日の何時までに、手取りでいくら必要か」を具体的に伝えましょう。
QuQuMo|オンラインで請求書の資金化を進めたい方に
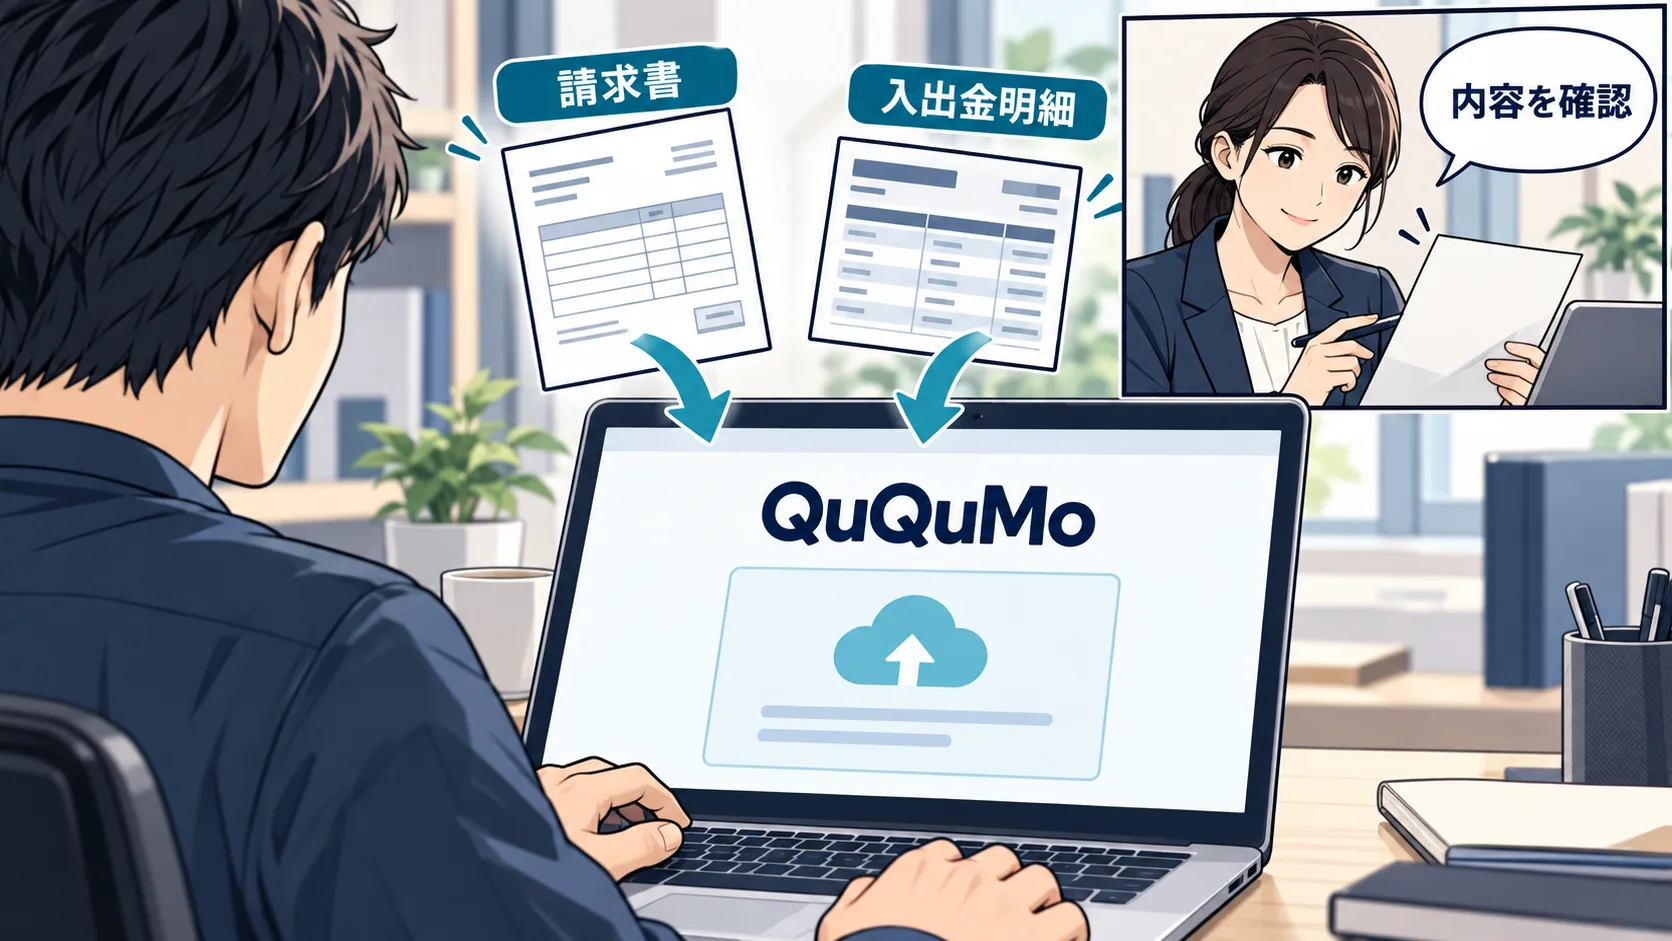
QuQuMoは、法人と個人事業主を対象に、オンラインで手続きを進めるファクタリングサービスです。公式では最短2時間、手数料1%〜と案内されています。来店に時間を割きにくい事業者や、日中も現場を離れられない方にとって、資料提出から契約までをオンラインで進められる点が検討材料になります。
| 運営 | 株式会社アクティブサポート |
|---|---|
| 対象 | 法人・個人事業主 |
| 方式 | 2社間、オンライン手続き |
| 公表する速度・費用 | 最短2時間、手数料1%〜 |
| 主な準備 | 請求書、入出金明細、本人確認資料など。事業形態により追加資料を確認 |
「書類2点」の表示でも本人確認の準備は必要
QuQuMoの案内では、請求書と通帳が主要な提出書類として示されています。ただし、これを「本人確認も事業の確認も不要」と読み替えてはいけません。手続きの案内には本人確認や、個人事業主の開業届・確定申告関係の資料などの説明もあります。入出金明細は、口座名義や期間が分かる形で準備しておくと確認を進めやすくなります。
たとえば、請求書の発行者が屋号で、入金口座が代表者の個人名になっているケースでは、同一事業者であることを説明できる資料が役立ちます。必要な提出物は申込画面や担当者の案内に従い、手元にあるものを無差別に送るのではなく、指定された期間・形式に合わせて提出しましょう。
使いやすいのは、請求内容と過去の入金が整理されている場面
継続取引先への請求書があり、過去にも同じ売掛先からの入金が記録されているなら、取引の説明材料を用意しやすくなります。逆に、初回の取引、請求金額の修正が続いている案件、納品確認が済んでいない案件では、請求書だけでは内容を確認しきれない可能性があります。
オンラインで完結する方式でも、書類の不一致が自動的に解消されるわけではありません。請求日、支払期日、売掛先名、金額を照合し、通帳でどの入金が過去の取引に対応するかを把握してから申し込むと、追加の説明に対応しやすくなります。
手数料1%〜と最短2時間は、見積もりと当日の予定に置き換える
最低料率だけを使って資金繰りを組むのは避けましょう。100万円の請求書でも、仮に費用が1万円なら受取額は99万円、10万円なら90万円です。実際の提示条件を受け取ったら、必要な支払いに足りるかを改めて確認します。これはQuQuMoに限らず、下限料率を公表しているサービスに共通する見方です。
最短2時間を目指す場合も、確認事項への返信が止まると予定がずれます。現場作業中などで電話やメールを確認できない時間があるなら、連絡可能な時間帯を共有しておくと、手続きをどこまで進められるか判断しやすくなります。
確認資料:QuQuMo公式サイトのサービス説明・必要書類・利用の流れ。各社の使い方や判断例は当サイトの編集によるものです。
メンターキャピタル|事業の事情を説明して即日の対応を相談したい方に
メンターキャピタルは、売掛債権の買取を通じた資金調達を扱うサービスです。法人だけでなく個人事業主も相談対象として案内されています。書類の提出だけでは伝わりにくい取引事情がある場合に、担当者とやり取りしながら必要な資料や契約条件を確認したい方の候補になります。
| 運営 | 株式会社Mentor Capital |
|---|---|
| 資金化 | 最短即日の案内。初回契約の所要日数は事前確認 |
| 審査 | 資料提出から最短30分で結果を案内 |
| 費用 | 手数料2%〜の案内あり。実際の条件は個別提示 |
| 主な資料 | 請求書・契約書など、通帳の表紙と直近3か月の入出金資料 |
審査の最短時間と、契約・振込の完了を分けて確認する
公式の速度表示でまず区別したいのが、審査結果の連絡と振込の完了です。資料提出から最短30分という案内は、審査結果についてのものです。その後に条件の確認、契約、振込が続くため、「30分後には口座からお金を使える」とは限りません。
さらに、初回契約について最短翌日という説明もあるため、初めて申し込む方は希望日の対応可否を必ず確認しましょう。クラウドで契約するのか、来社・訪問を伴うのかによっても予定は変わります。急いでいるときほど、審査時間だけで判断せず、契約を終えられる時刻まで聞くことが大切です。
赤字や資金繰りの事情は、売掛金の説明と分けて伝える
業績や資金繰りに不安があっても相談できる旨が案内されていますが、申込みができることと、希望する条件で契約できることは別です。「自社が赤字だから難しい」「売掛先が大企業だから必ず通る」と決めつけず、売掛金の内容と自社の状況を分けて説明しましょう。
具体的には、いつから取引している相手か、今回の納品や業務提供は完了しているか、請求額に争いがないか、過去に予定どおり入金されているかを整理します。そのうえで、今回不足した理由や、資金化した後の支払計画を伝えると、必要な確認事項をすり合わせやすくなります。
相談前に用意したいメモ
電話や面談で話すときは、「売掛金の額面」「入金予定日」「希望する手取り額」「いつまでに必要か」「取引先への通知を希望するか」を一枚にまとめておくと便利です。複数の請求書があるなら、それぞれを分けて記載し、どの債権を相談しているのかが曖昧にならないようにします。
たとえば、来月末入金の150万円と、翌月10日入金の50万円がある場合、単に「200万円の売掛金がある」と伝えるだけでは期日が分かりません。契約条件は債権ごとに違うことがあるため、請求書別の一覧を用意しておくと、必要な分だけ資金化できるかも相談しやすくなります。
確認資料:メンターキャピタル公式サイト、公式申込案内、利用の流れ。
ベストファクター|契約方式と受取額を相談しながら決めたい方に
ベストファクターは、2社間・3社間のファクタリングを案内しているサービスです。必要書類がそろった場合の最短6時間、手数料2%〜を公表しています。公式FAQでは資金化まで最短即日から3営業日という説明もあり、手続きの進み方には幅があります。
| 公表する資金化の目安 | 必要書類がそろった場合、最短6時間。FAQでは最短即日〜3営業日 |
|---|---|
| 手数料 | 2%〜。取引条件により個別に決定 |
| 契約方式 | 2社間・3社間 |
| 相談で確認したい点 | 初回に必要な資料、契約方法、振込予定、諸費用 |
今日の入金を優先するか、売掛先の協力を得られるか
2社間は利用者とファクタリング会社で進める方式、3社間は売掛先も関与する方式です。売掛先の承諾を得るための調整が必要な場合、今から連絡して今日中にすべて終えることが難しい場面もあります。一方、取引先に相談できる関係があり、時間的な余裕もあるなら、3社間を含めて費用を比較する余地があります。
「一番安い方法で」とだけ伝えるより、「今日は契約を終えたい」「売掛先への連絡は可能だが翌営業日になる」など、実際の条件を伝えましょう。契約方式によって、入金後に自社が売掛金を回収して送金するのか、売掛先から直接支払ってもらうのかも変わるため、契約後の作業も見ておきます。
最短6時間で進むために、午前中から全体の予定を組む
最短6時間という表示は、午後遅くに申し込んでも当日中に間に合うという意味ではありません。書類の確認、追加質問、条件提示、契約内容の確認にかかる時間を考えると、急ぐ場合は営業開始後の早い時間に相談を始めるほうが予定を組みやすくなります。
ただし、早い時間に申し込めば必ず当日入金になるわけでもありません。売掛先の確認に時間がかかる、資料をすぐ提出できない、契約できる代表者が不在など、途中で止まる理由はさまざまです。社内で契約に対応する人と、資料を用意する人が違うなら、両方の連絡を取れる状態にしておきましょう。
最低手数料と、実際の総費用を分けて比較する
ベストファクターの2%〜という表示も、すべての案件が2%になるという意味ではありません。売掛先の状況や支払期日、契約方式などを踏まえた条件提示を確認する必要があります。見積もりでは、買取対象額に対する費用だけでなく、別途控除される項目がないかも確認します。
たとえば同じ100万円の債権で、手数料だけが安い見積もりと、諸費用を含めた受取額が多い見積もりでは、比較の結論が逆になることがあります。必要なのは宣伝上の料率を選ぶことではなく、契約後に口座へ入る金額と、そのために負う義務を確かめることです。
確認資料:ベストファクター公式サイト、公式FAQの入金日数・手数料に関する案内。
ビートレーディング|金額と相談の必要性に応じて受付方法を選べる
ビートレーディングには、ポータルで進める方法と担当者へ相談する方法があります。公式FAQでは、担当者への相談を希望する場合や300万円以上の利用は最短2時間、担当者への相談を希望しない300万円未満の利用は最短50分と説明されています。金額と手続きの進め方が違うため、同じ条件の速度として並べないことが大切です。
| 運営 | 株式会社ビートレーディング |
|---|---|
| 速度の案内 | ポータル型は最短50分、担当者への相談型は最短2時間 |
| 主な申込資料 | 請求書などの売掛金資料、口座の入出金明細2か月分 |
| 追加資料の例 | 発注書・契約書、取引のやり取りが分かる資料など |
| 対象外として案内されるもの | 給与債権、不良債権、売掛先が個人事業主の売掛金 |
手続きの速さだけでなく、説明したい事情があるかで選ぶ
金額が小さく、請求書と入出金の履歴が明確で、自分で必要事項を入力できる場合は、ポータル型を検討しやすくなります。一方、複数の請求書をまとめたい、取引の経緯を説明したい、契約の進め方を相談したい場合は、担当者と確認する方法が適することもあります。
「最短50分のほうが必ず有利」と考える必要はありません。入力の途中で対象外と分かったり、資料不足で止まったりすると、結果的に時間がかかります。希望額が境界に近い場合や、複数債権の合計額で申し込む場合は、どちらの窓口を使うか先に確認すると手戻りを抑えられます。
利用者が個人事業主でも、売掛先の条件は別に確認する
個人事業主やフリーランスが申し込めるサービスでも、請求先が誰でもよいとは限りません。ビートレーディングでは、売掛先が個人事業主の売掛金は買い取らないと案内されています。自分の事業形態と、請求先の事業形態を混同しないようにしましょう。
たとえば、フリーランスのデザイナーが株式会社へ発行した請求書と、個人事業の店舗へ発行した請求書では、確認される条件が違います。会社名に見えても法人ではなく屋号の場合があるため、請求先の正式名称や契約相手を確認してから相談すると整理しやすくなります。
平均手数料は、今回の見積もりを予測する保証ではない
公式FAQには、2024年の実績を基にした平均手数料として、2社間10.3%、3社間6.8%が示されています。これは過去の平均値であり、現在の全利用者に適用する固定料金ではありません。今回の請求書については、提示された条件で計算し直す必要があります。
比較するときは「平均より高いから不適切」「平均より低いから無条件に有利」と結論づけず、額面、支払期日、方式、諸費用をそろえて見ます。費用の差を説明してもらい、契約後の入金管理を含めて納得できる条件か判断しましょう。
確認資料:ビートレーディング公式FAQ「入金までの時間」「手数料」「申し込みに必要な書類」。平均手数料の対象年は2024年です。
ペイトナー|少額の請求書と分かりやすい料率を重視する方に
ペイトナーは、個人事業主やフリーランス、ひとり法人などに向けた請求書買取サービスです。公式サイトでは1万円からの利用、手数料10%、最短即日を案内しています。少額の入金待ちがある方にとって、料率を基に受取額の概算を出しやすい点が特徴です。
| 運営 | ペイトナー株式会社 |
|---|---|
| 公表する下限額 | 1万円〜。利用可能額は個別に確認 |
| 手数料 | 10%。振込費用などの有無・金額は申込画面で確認 |
| 請求書の期日 | 支払期日が70日以内の請求書など、所定の条件あり |
| 主な資料 | 請求書、入出金明細、初回は顔写真付き本人確認書類 |
10%の費用を引いた後に、必要額が残るかを見る
仮に10万円を対象として手数料10%がかかるなら、手数料部分は1万円です。振込費用などを考えない段階の受取額は9万円になります。10万円の支払いをするために10万円の請求書を売却しても、そのままでは足りません。この差を先に把握できるのが、固定料率を使って考える利点です。
少額であるほど、定額の諸費用が受取額に与える割合も大きくなります。記事や検索結果に出ている古い金額をそのまま使わず、申込画面に表示される総費用を確認しましょう。また、公表される下限額と、自分が利用できる上限額は別の条件です。
365日の振込対応と、365日の審査対応を混同しない
ペイトナーでは365日の振込に関する案内がありますが、これだけで「土日も新規申込みから審査・契約・入金まで必ず終わる」とは判断できません。公式FAQは、営業時間内に審査が始まる場合の即日対応と、営業時間外の翌営業日対応を区別しています。
休日の資金が必要なら、申込受付、審査開始、契約、振込の各段階がいつ動くのかを分けて確認します。平日のうちに資料提出を終えておくなど、予定を前倒しできるかも検討しましょう。申込みを送れたことだけを根拠に、支払い先へ入金を約束するのは避けます。
小規模な事業でも、請求書の内容は具体的に説明できるようにする
フリーランスの仕事では、取引条件をメールやチャットで合意している場合があります。そのような取引でも、請求書の金額がどの業務に対応するのか、納品やサービス提供が済んでいるのかを説明できるようにしておくことが役立ちます。
請求先が個人事業主の案件も案内上の検討対象ですが、すべての請求書が買い取られるわけではありません。期日、取引内容、利用可能額などの条件を確認し、審査結果を待ってから資金の使い道を確定しましょう。
確認資料:ペイトナー公式サービスページ・公式FAQ。速度と費用は確認時点の現行案内を優先しています。
PMG|まとまった売掛金や資金繰りの事情を相談したい方に
PMGは、売掛金の早期資金化を扱うサービスです。公式では50万円から上限なしとの案内がありますが、実際に買い取れる金額は債権や審査の条件によって決まります。「上限なし」を、希望する金額が必ず全額認められるという意味で受け取らないことが大切です。
| 運営 | ピーエムジー株式会社 |
|---|---|
| 資金化 | 最短即日。公式の利用の流れでは平均3日ほどの説明もあり |
| 金額の案内 | 50万円〜上限なし。実際の買取可否・金額は個別審査 |
| 費用 | 個別見積もり |
| 相談時の要点 | 請求書の内訳、入金日、必要資金、契約に対応できる時間 |
最短の例だけでなく、平均的な日数も予定に入れる
PMGの公式案内には短時間で資金化できる例と、平均3日ほどという所要日数の説明があります。即日対応を相談できることは検討材料になりますが、初回で大きな金額を相談する場合や複数の資料確認が必要な場合は、余裕を持った予定も並行して考えましょう。
今日中に必要な資金があるなら、最初にその期限を伝え、提出できる資料を共有したうえで現実的な見通しを確認します。「相談を受け付けてもらえた」段階では、買取や振込が決まったわけではありません。どこまで確認が済み、何が未確定かを把握することが重要です。
高額の請求書は、額面よりも取引の中身を整理する
売掛金が大きい場合は、一枚の請求書に複数の納品や工事、業務委託が含まれていることがあります。契約、納品、検収、請求のつながりが分かるように資料を整理しておくと、追加質問に対応しやすくなります。請求額の一部がまだ確定していない場合は、その点も隠さず伝えましょう。
また、複数の取引先への債権を同時に相談する場合は、売掛先ごとの金額と入金予定日を一覧にします。一括で必要額を確保する方法と、一部だけを資金化する方法で費用や手続きが変わる可能性があるため、どちらを希望するのかも整理しておくと有用です。
調達後の資金繰りまで含めて見積もりを判断する
大きな金額を早めに受け取るほど、当面の支払いには対応しやすくなります。ただし、その売掛金は後日もう一度使えるお金ではありません。今日の入金額だけではなく、本来の売掛金入金日に何が残るかまで資金繰り表に反映しましょう。
手数料の負担を織り込んだ後に、次の仕入れや給与の支払いが不足するなら、資金化する金額、支払日、売掛先との入金条件などをまとめて見直す必要があります。担当者への相談を利用するときも、希望額を大きくすることだけを目的にせず、必要な範囲を具体化することが大切です。
確認資料:PMG公式のファクタリングサービス、利用の流れ、よくある質問。
ファクタリングコード|受取額と申込先の条件を整理するための情報サイト
ファクタリングコードは、請求書を使った資金化の仕組みや、費用を差し引いた受取額を説明するサイトです。今回確認したページには、請求書の額面と仮の手数料率を入力して概算額を確認する機能があります。初めて利用する方が「額面と実際に使えるお金は違う」と理解する際に役立つ内容です。
計算結果は見積もりではない
100万円の請求書に仮の料率5%を当てはめると、差額は95万円です。しかし、これは計算の仕組みを理解するための例であり、5%での買取を約束するものではありません。利用する会社が提示した手数料と諸費用を入れ直して、契約時の受取額と一致するかを確認する必要があります。
試算で便利なのは、複数の条件を同じ物差しで比べられることです。5%、8%、10%で受取額がどれだけ変わるかを見ておけば、必要な手取り額を下回る条件を見分けやすくなります。一方で、計算機だけでは対象債権の可否や当日の振込時刻は分かりません。
ファクタリングコードと、実際に審査・契約する会社を区別する
確認したサイトのFAQでは、申込先としてアクセルファクターが案内され、審査や契約条件は申込先が提示すると説明されています。そのため、本記事ではファクタリングコード独自の手数料や入金時間を断定していません。紹介サイトの名称と、契約書に記載される相手の会社名が異なることを理解しておきましょう。
また、サイトの「完全AI」という表現だけを理由に、審査が省略される、誰でも自動承認される、人による確認が一切ないと判断することはできません。AIという名称よりも、実際の必要書類、審査対象、費用、契約条件を確認することが先です。
確認資料:ファクタリングコードのサービス説明、試算機能、FAQ。本記事では情報提供サイトとして位置付けています。
状況別に見る即日ファクタリングの選び方
同じ「今日中に資金が必要」という相談でも、10万円の報酬を待つフリーランスと、500万円の工事代金を待つ法人では条件が違います。ここでは、会社の宣伝文句を比較する前に、自分の状況を整理するための見方を紹介します。以下は利用を保証するものではなく、候補を絞るための編集上の整理です。
| いまの状況 | 優先して確認する項目 | この記事で確認する候補 |
|---|---|---|
| 少額の請求書を早めに現金化したい | 最低利用額、初回の利用可能額、定額費用を含めた受取額 | ペイトナー、ビートレーディングのポータル型など |
| 来店する時間が取れない | 本人確認、契約までオンラインで終えられるか | QuQuMo、ペイトナー、ビートレーディングのポータル型など |
| 取引の事情を担当者へ説明したい | 相談受付時間、追加資料、連絡方法 | メンターキャピタル、ベストファクター、ビートレーディング、PMGなど |
| まとまった金額が必要 | 対象額、債権の内訳、契約方式、確認に要する日数 | PMG、ビートレーディングの担当者相談など |
| まず費用の仕組みを理解したい | 請求額、料率、諸費用、手取り額の関係 | 本記事の計算例、ファクタリングコードの仕組み説明 |
個人事業主・フリーランスは最低額と請求先を確認する
個人事業主が最初に見るべきなのは、「個人事業主も利用可」という表示だけではありません。手持ちの請求書が最低利用額を満たすか、請求先の属性が対象か、初回にいくらまで申し込めるかを確認します。少額の債権なら、手数料率が同じでも定額費用の影響が大きくなるため、振込額での比較が欠かせません。
たとえば、5万円の請求書に対して、料率だけを見て安いと感じても、別途の費用によって必要な4万5,000円を受け取れない可能性があります。事業用口座と生活費の口座を分けていない方は、取引先からの入金を特定できるようにしておきます。確認に必要な範囲を整理して提出し、私的な取引を勝手に消して明細を加工することは避けてください。
法人は契約の決裁と代表者確認にかかる時間も見込む
法人では、申込みをする経理担当者と、契約を締結する代表者が別の人であることがあります。申込フォームを早く送れても、代表者が会議中で電子契約を確認できなければ、その時点で手続きが止まります。即日を希望するなら、社内で誰が何を行うかを先に決めましょう。
請求書の発行部署、入出金明細を取得する担当者、契約を確認する人の連絡が取れると、追加質問に対応しやすくなります。金額が大きい場合や社内規程で決裁が必要な場合は、外部サービスの最短時間だけでなく、自社の承認手続きも含めた時間を見積もることが重要です。
初めての利用では、速さと説明の分かりやすさを両方見る
初回利用では、契約後に売掛金をどう扱うのか分からないことも多いはずです。審査に進む前に、振込額、手数料の内訳、売掛先から入金された後の送金方法、支払遅延が起きた場合の連絡先を確認しましょう。理解できない項目を残したまま、早さだけで契約する必要はありません。
説明が十分に得られるかは、単に電話窓口があるかどうかとは別です。オンライン手続きでも条件が明確なら判断しやすく、担当者がいても費用の根拠が曖昧なら確認が必要です。提示された説明を、契約書や見積書の記載と照合できる状態にしておくことが大切です。
すでに利用している会社からの乗り換えは未精算債権を分ける
別の会社へ相談する場合は、今の契約でどの債権を売却済みなのかを一覧にします。以前に売却した請求書を、新規の債権と取り違えないようにするためです。「まだ売掛先から入金されていないから自分の債権のまま」とは限りません。契約済みの債権は、入金前でも処分に制約が生じています。
新しく発生した別の売掛金を相談する場合も、既存契約の内容や未精算の状況を正確に伝えます。手数料を下げたいという目的だけでなく、売掛金の管理を混乱させずに切り替えられるかまで確認することが必要です。既存契約の終了条件について分からない点があれば、契約相手に確認しましょう。
即日ファクタリングの仕組みを入金の流れで理解する
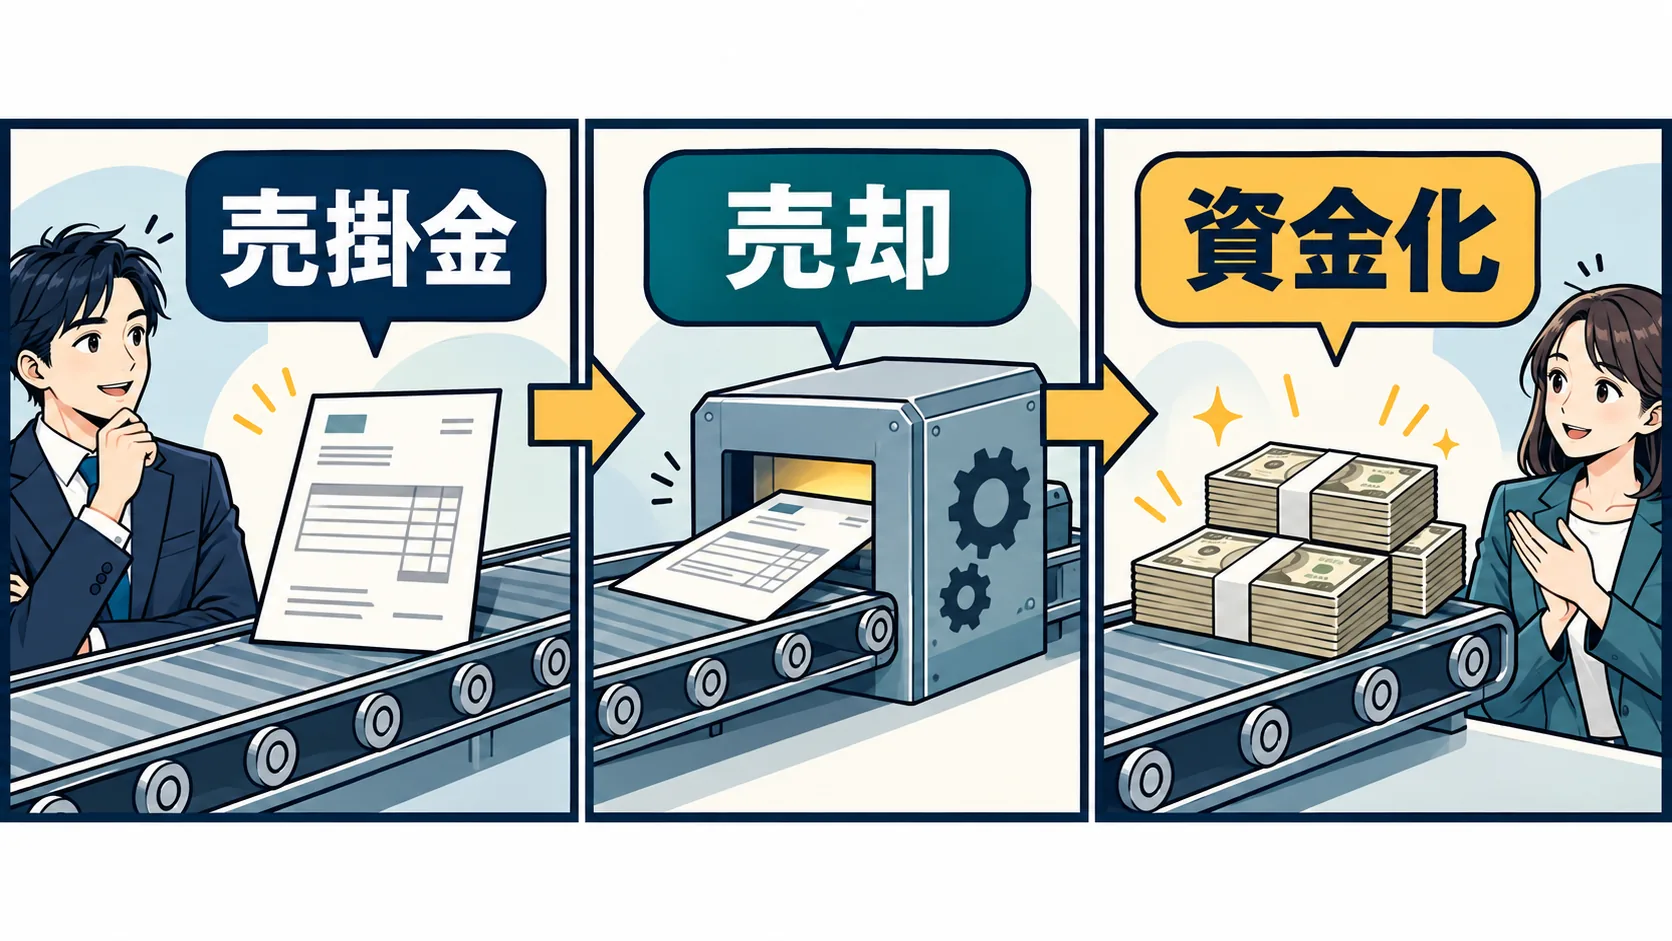
ここで扱うのは、主に事業上の売掛債権を期日前に売却する買取型のファクタリングです。売上そのものを新しく作る仕組みではなく、将来受け取る予定のお金を、費用を負担して早く受け取る方法と考えると分かりやすくなります。
売掛金100万円を早めに受け取る場合
たとえば、商品を納品して100万円を請求し、入金予定日が翌月末になっている事業者を考えます。今月中に仕入れ代の支払いが必要なら、来月末まで待つと資金が足りないかもしれません。この100万円の債権を買い取ってもらい、手数料などを差し引いた代金を先に受け取るのが基本的な流れです。
仮に総費用が8万円なら、早めに受け取れるのは92万円です。ただし、翌月末に売掛先から入る100万円を、自由にもう一度使えるわけではありません。契約方式に応じて、ファクタリング会社へ直接支払われるか、いったん自社が受け取り契約に従って送金することになります。
資金化前:翌月末に100万円を受け取る予定。
資金化後:今日92万円を受け取り、元の100万円の債権は売却済み。
この例では、入金を早めるための負担が8万円です。
融資と比べると、確認される対象が違う
融資は借りたお金を契約に従って返済する仕組みです。一方、一般的な債権買取では、売掛金の存在や回収見込みが重要な確認対象になります。そのため、融資の審査結果だけからファクタリングの可否を断定することはできません。
ただし、「ファクタリングという名前だから、どんな契約でも借入ではない」と言い切ることもできません。金融庁は、名称にかかわらず契約の実態に注意するよう呼びかけています。債権が回収できないときに誰がリスクを負うのか、買戻しや別の支払義務がどう定められているかを確認する必要があります。
請求書があれば必ず利用できるわけではない
請求書は取引を説明する資料ですが、紙やPDFがあるだけで売掛債権の存在と回収可能性が確定するわけではありません。業務が完了していない、金額について売掛先と争いがある、すでに別の会社へ売却した、支払期日を過ぎているなどの事情があれば、扱いは変わります。
発注書を受け取っただけの段階や、将来の受注見込みは、完了済みの業務に対する請求書と同じものではありません。対象が請求書なのか、注文書など別の形の資料も扱うのかはサービスごとに確認します。通常の請求書買取の説明を、あらゆる将来売上に当てはめないようにしましょう。
2社間と3社間の違い|通知・費用・入金後の管理で選ぶ
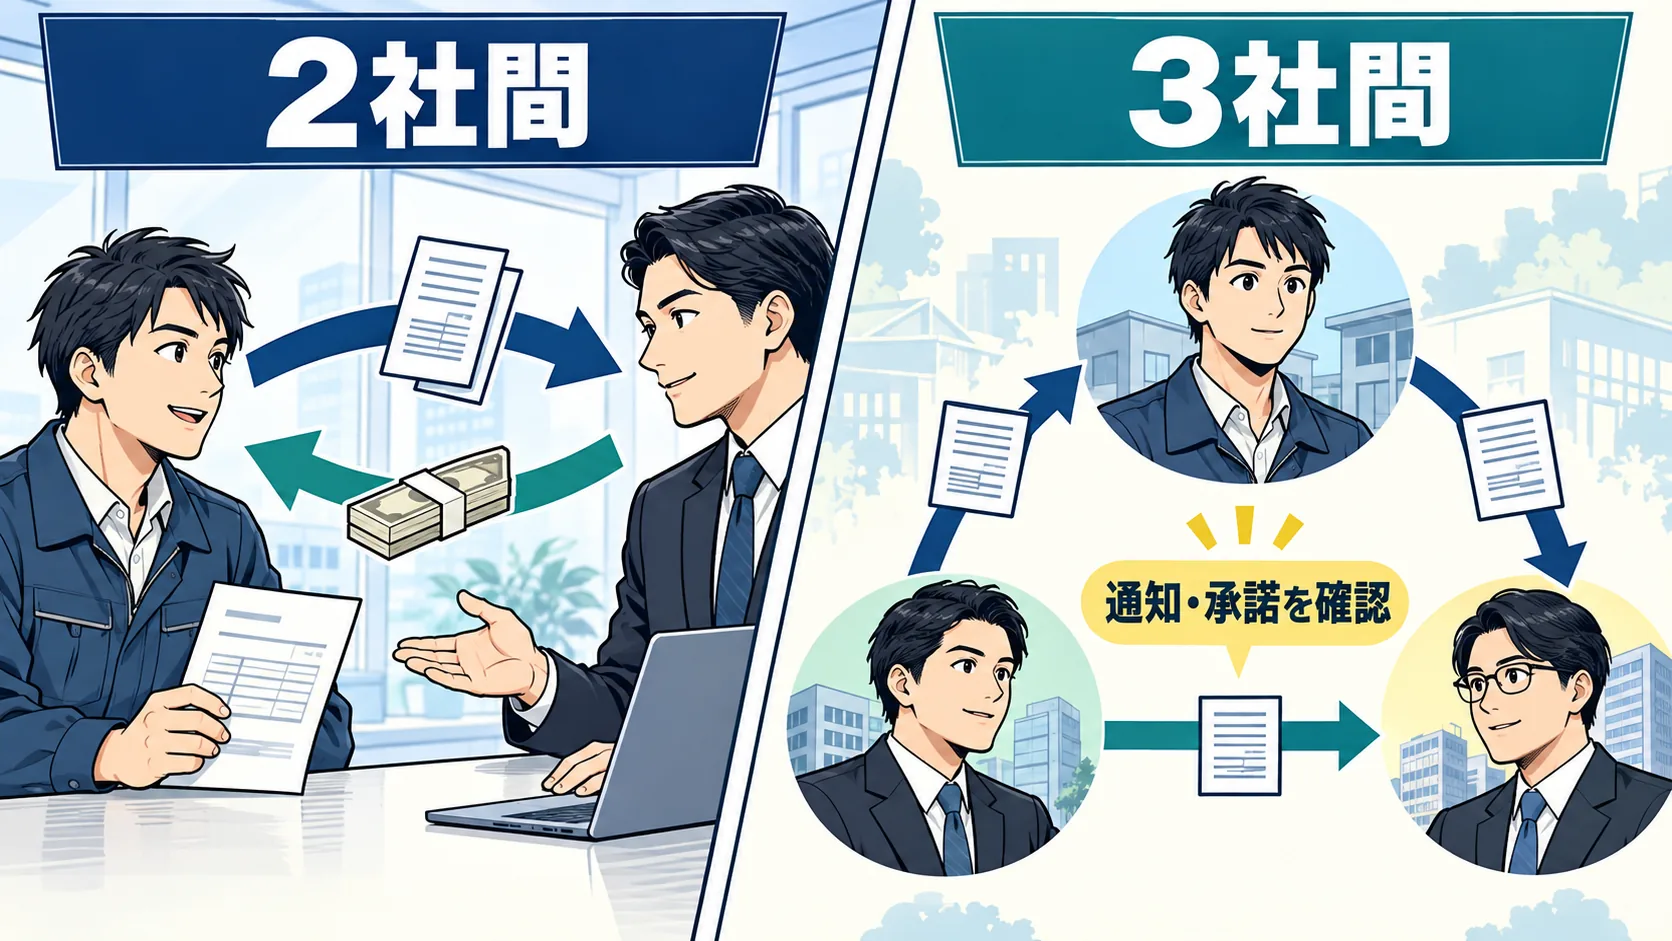
即日対応を探す際には、2社間と3社間という方式の違いも知っておくと、会社の案内を読みやすくなります。どちらが一律に優れているというものではなく、売掛先との関係、必要な日数、費用、入金後の事務処理で選び方が変わります。
| 比較項目 | 2社間 | 3社間 |
|---|---|---|
| 主に手続きを進める相手 | 利用者とファクタリング会社 | 利用者・ファクタリング会社に売掛先も関与 |
| 売掛先への連絡 | 通知をせず進める形がある。例外条件は契約で確認 | 通知・承諾などの調整が通常必要 |
| 所要時間を左右する要因 | 資料確認、審査、契約、振込 | 左記に加え、売掛先の確認・承諾の予定 |
| 費用の傾向 | 回収管理などの条件で変動 | 売掛先の関与により費用を抑えられる場合がある |
| 期日の支払い | 自社が回収後、契約に従い送金する形がある | 売掛先がファクタリング会社へ直接支払う形が一般的 |
取引先へ知られたくないなら、通知の例外まで読む
2社間のサービスには「取引先への通知なし」と案内するものがあります。通常の手続きで通知しないという説明と、どのような状況でも連絡が行われないという保証は同じではありません。契約上の義務を守れなかった場合や、事実確認が必要になった場合にどのような扱いになるかを確認しましょう。
また、債権譲渡登記の有無と、売掛先への個別通知の有無も別の事項です。登記を行う契約なのか、費用は誰が負担するのか、どの範囲の債権が対象なのかを確認します。専門用語が分からないときは、実際に何が行われるのかという言葉で説明を求めると理解しやすくなります。
3社間を選ぶなら、売掛先の経理処理も考える
3社間では、売掛先の担当者が承諾できても、経理部門の支払先変更手続きに日数がかかることがあります。月末締めの社内処理が済んでいる、承認者が不在、支払口座の変更に書面が必要など、売掛先側の事情も予定に影響します。
売掛先へ相談できる関係があっても、その日のうちにすべての事務手続きが終わるとは限りません。費用を抑えるために3社間を検討する場合は、売掛先の協力が得られるかと、実際に支払先の変更が間に合うかを分けて確認することが重要です。
同じ条件で見積もりを比べる
2社間の見積もりと3社間の見積もりでは、関与する相手と回収の仕組みが違います。料率だけを横に並べて、安いほうを即断しないようにしましょう。必要な手取り額と入金期限を満たし、売掛先への対応も無理なくできる条件かを確かめます。
たとえば、3社間なら費用を抑えられても、売掛先の承諾に3日かかり、支払期限が明日なら、そのままでは目的を満たしません。反対に、支払いまで一週間あるなら、今日の速さだけを優先する必要はない場合もあります。自社の期限に照らして判断しましょう。
手数料と受取額の計算|「何%」より手取りで比較する
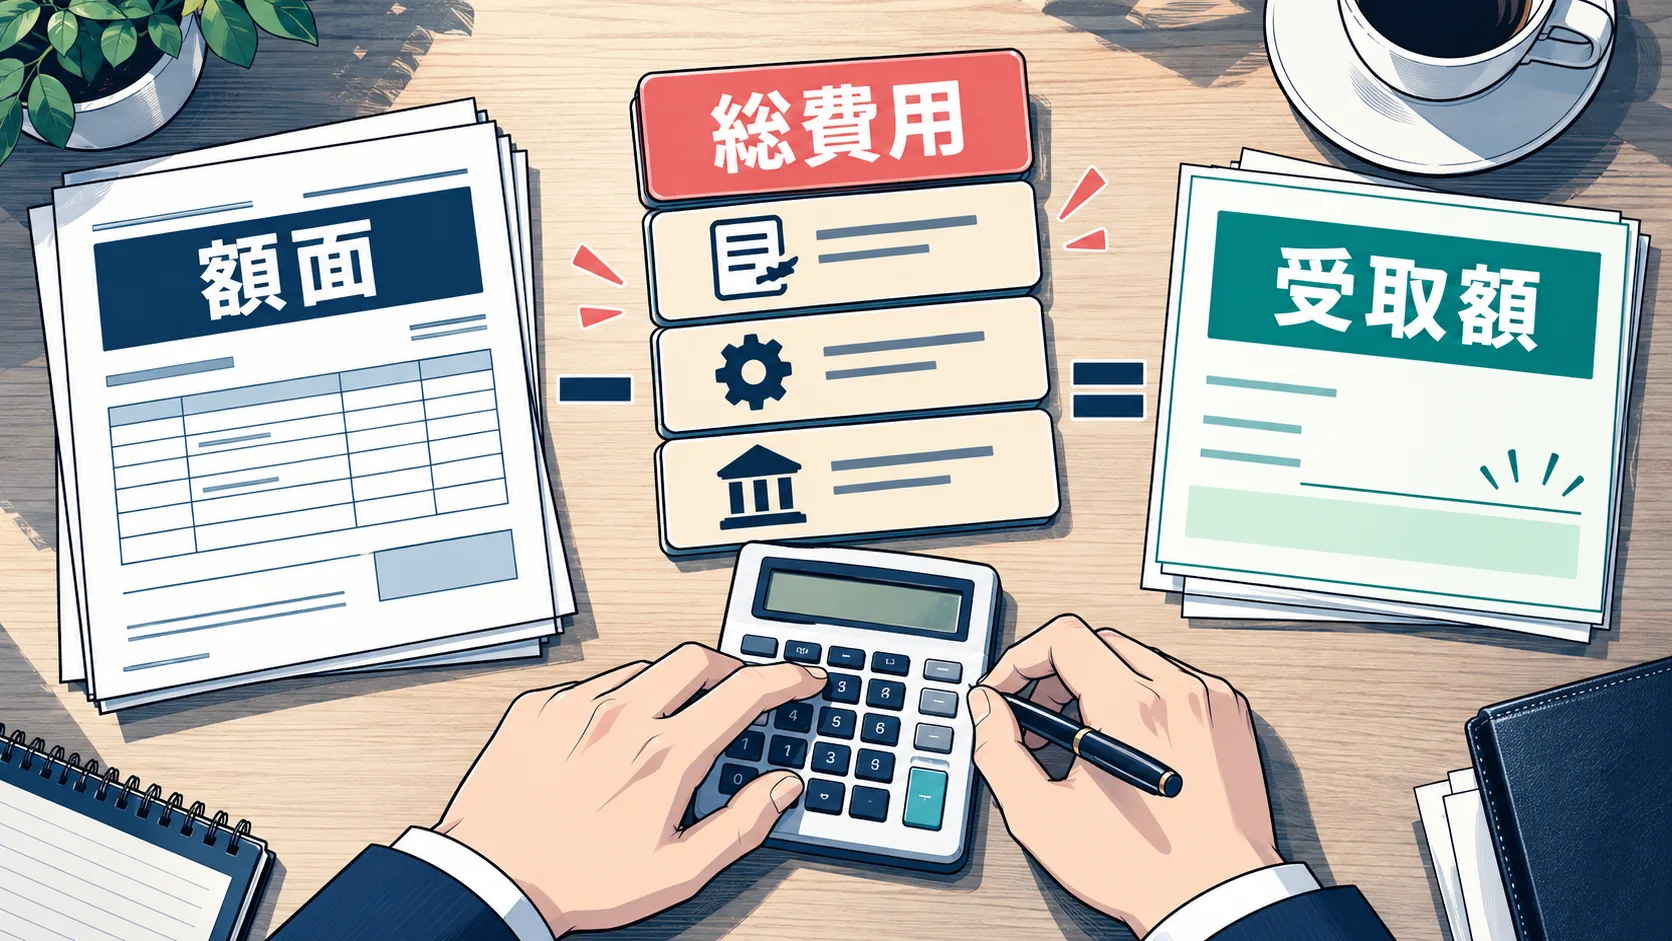
ファクタリングの比較では、手数料の低さが目に入りやすいものです。しかし、資金繰りに直接影響するのは、最終的に振り込まれる金額と、入金を早めるために支払う総額です。料率の表示、別途の費用、留保される金額の有無を分けて確認しましょう。
買取対象額 − 買取手数料 − その他の控除費用 = 実際の受取額
契約によって一部留保などの条件がある場合は、その金額と精算時期も別途確認します。100万円の請求書で比較すると、料率の差が見えやすい
次の表は計算方法を説明するための仮定です。掲載会社の見積もりや一般的な相場を示すものではありません。諸費用を除き、買取対象額100万円の全額に同じ料率がかかる場合を想定しています。
| 仮の手数料率 | 手数料額 | 諸費用控除前の受取額 | 手取り95万円が必要な場合 |
|---|---|---|---|
| 2% | 2万円 | 98万円 | 3万円の余裕。ただし別途費用を確認 |
| 5% | 5万円 | 95万円 | 諸費用があれば不足する |
| 8% | 8万円 | 92万円 | 3万円不足 |
| 10% | 10万円 | 90万円 | 5万円不足 |
| 15% | 15万円 | 85万円 | 10万円不足 |
必要額を満たすかどうかの境目は、わずかな費用でも変わります。振込予定額が95万円だと思っていたのに、別途の控除があって支払いに足りないという事態を避けるには、契約前に「最終的に何円が入るのか」を金額で確認することが大切です。
低い料率でも、別途費用を加えると逆転することがある
100万円の請求書を対象とする、次の架空の見積もりを考えます。A案は料率5%と別途費用2万円、B案は料率6%で別途費用なしです。料率だけならA案が低いものの、総費用はA案7万円、B案6万円となり、受取額はB案のほうが1万円多くなります。
| 仮の条件 | 料率による費用 | 別途費用 | 総費用 | 受取額 |
|---|---|---|---|---|
| A案:5%+2万円 | 5万円 | 2万円 | 7万円 | 93万円 |
| B案:6%のみ | 6万円 | 0円 | 6万円 | 94万円 |
この比較で必要なのは、「安いと書いてある会社」を探すことではなく、同じ債権・同じ方式・同じ入金希望日で、総額を出してもらうことです。対象額や契約方式が違えば、そのまま比較できません。見積書の前提条件をそろえましょう。
必要な手取り額から、売却する額面の目安を逆算する
手取り90万円が必要で、仮の手数料率が10%、その他費用がないなら、必要な額面は100万円です。計算式は「必要な手取り額÷(1−料率)」です。ただし、実際に請求書の一部だけを買い取れるか、どの単位で申し込めるかはサービスと契約によります。
諸費用もかかるなら、その分を必要額に加えてから逆算します。たとえば必要な手取り90万円、定額費用3,000円、仮の料率10%なら、計算上の額面目安は90万3,000円÷0.9で約100万3,334円です。端数処理や買取条件によって実際の額は変わるため、これは相談前の概算にとどめます。
費用を売上ではなく、利益と比べる
売上が100万円でも、仕入れや外注費を引いた利益が10万円しかない案件で、資金化の費用が8万円かかれば、残る余裕は小さくなります。額面に対する8%という表示だけでは、この負担の大きさを見落とすことがあります。
原価率が高い業種ほど、資金化後に何が残るかを確認することが必要です。支払期限を守ることには価値がありますが、毎月同じ割合の費用を払い続けると、利益を圧迫する可能性があります。今回の不足を埋める効果と、継続利用したときの負担は分けて考えましょう。
入金を何日早めるのかも比較に入れる
同じ5万円の費用でも、入金を60日早める場合と、翌日の入金を今日に早める場合では、得られる時間が違います。明日の支払いで間に合うのなら、今日資金化する必要が本当にあるかを確認する余地があります。
逆に、今日の入金がないと取引が止まるなどの事情があれば、費用を払ってでも時間を早める意味があるかもしれません。ただし、その判断は自社の支払条件と事業への影響に基づいて行うものです。「即日だから得」と一括りにせず、早める日数と費用を並べて考えてください。
即日入金に向けて準備する書類と確認箇所
手続きの時間を縮めるうえで、利用者側が準備できるのが書類の整理です。各社で必要な資料は異なるため、以下は共通して確認しておきたい項目をまとめたものです。「全部を最初から提出する」という意味ではなく、求められた資料を正確に用意するために使ってください。
| 資料 | 主に確認する内容 | 提出前に見ておく箇所 |
|---|---|---|
| 請求書 | 売掛先、請求金額、対象取引、支払期日 | 宛名・発行者・日付・金額の一致、最新版であること |
| 入出金明細 | 口座名義、取引の履歴、売掛先からの過去の入金 | 指定期間が連続しているか、銀行名と名義が読めるか |
| 本人確認資料 | 申込者や代表者の確認 | 有効期限、住所変更、裏面の必要性、画像の鮮明さ |
| 契約書・発注書 | 取引の合意内容、金額、支払条件 | 相手先と請求書の対応、修正や追加契約の有無 |
| 納品・検収資料 | 業務や商品の提供が済んでいるか | 対象案件、日付、売掛先の確認が分かるか |
| 事業に関する資料 | 法人・個人事業の実態など | 決算書、確定申告書、開業届など、指定された資料か |
請求書の誤字や差し替え履歴を整理する
請求書の金額を修正したとき、古いPDFと新しいPDFが同じフォルダーに残っていると、間違った版を提出しやすくなります。売掛先へ送付済みの最新版を確認し、見積書、発注書、請求書で金額が違う場合は、その理由を説明できるようにしておきましょう。
請求先から値引きの合意を受けているのに、値引き前の金額で申し込むと、事実と異なる申告になります。支払期日を早く見せるために日付を書き換えることもできません。必要な修正がある場合は取引先との合意を経て正しい請求書を発行し、その経緯を含めて説明します。
ネット銀行の明細は「金額が写っているだけ」では足りない場合がある
スマートフォンの画面では残高や直近の取引だけが見え、口座名義や対象期間が表示されないことがあります。何の口座の、いつの明細なのか分からなければ、追加提出を求められる可能性があります。PDFやCSVの提出が指定されているなら、その形式で取得しましょう。
画面撮影が認められる場合も、途中の期間が抜けていないか、数字が読めるかを確認します。入金が複数回に分かれているときは、どれが請求書に対応するのかを把握しておくと、質問に答えやすくなります。取引履歴の改変や、都合のよい入金だけを切り出すことは避けてください。
写真は四隅・ピント・反射を確認する
本人確認資料の撮影では、文字が読めない、端が切れている、照明が反射しているといった理由で再提出になることがあります。撮影後に拡大し、氏名や有効期限などが読めるかを確認しましょう。提出方法やマスキングの指示がある場合は、必ずその案内に従います。
マイナンバーなど、提出が不要な情報が含まれる資料は、事業者側の指定を確認してください。急ぐからといって、求められていない個人情報をまとめて送る必要はありません。公式の申込経路を使い、担当者を名乗る相手から別の送信先を案内された場合は、運営会社に確認してから対応しましょう。
ファイル名と送信順をそろえると説明しやすい
資料が多い場合は、「請求書・取引先名・発行月」「入出金明細・銀行名・対象月」のように、内容が分かる名前にしておくと管理しやすくなります。契約上の正式名称や取引先名を勝手に省略しすぎると、別の案件と混同しやすいため、短くても識別できる名前にします。
提出した日時と資料の一覧を控えておけば、担当者から再度求められた際に、未提出なのか、内容の不足なのかを確認できます。ただし、ファイル名を整えること自体で審査が有利になるわけではありません。目的は、事実確認のやり取りを円滑にすることです。
申込みから当日の着金までの流れ
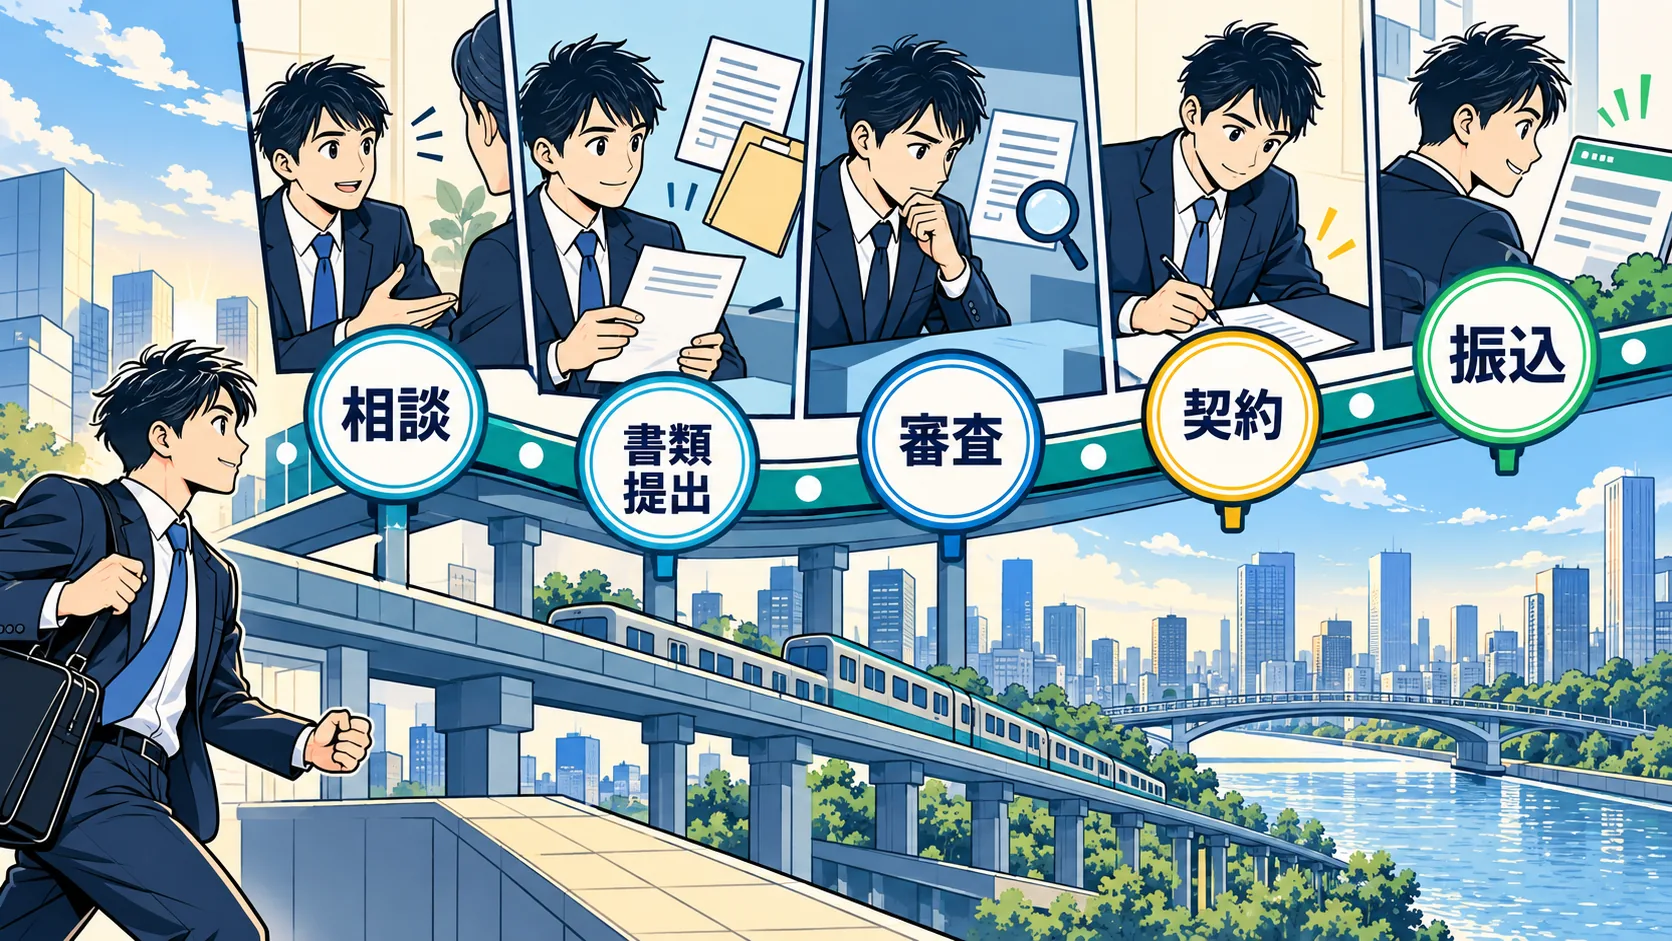
即日ファクタリングは、フォームを送った瞬間に完了する手続きではありません。申込情報の確認、審査、見積もり、契約、振込という段階があります。どこで止まっているかを把握できると、次に何を準備すべきか分かりやすくなります。
- 必要な金額と時刻を決める
「今日中」だけでなく、支払いの締切が15時なのか、夜まで間に合うのかを確認。手取りで必要な金額を決めます。
- 対象の請求書と資料を用意する
額面、売掛先、期日、取引の状況を整理し、指定される資料を提出できる状態にします。
- 申込み・審査に進む
入力内容を見直して送信し、追加質問や本人確認に対応します。
- 費用と契約条件を確認する
総費用、振込額、通知の条件、回収後の送金方法などを照合します。
- 契約後、口座への入金を確認する
振込手続き完了の連絡と、口座へ反映された事実を区別し、実額を確認します。
午前中に準備を終えた場合の進め方
営業開始に合わせて相談できるなら、先に当日の対応可否を聞き、必要資料をそろえて提出します。審査中は電話やメールを確認できるようにし、追加の資料が必要になったら正しい版を提出します。条件提示を受けたら、手取り額と契約内容を確認してから契約へ進みます。
この流れでも、必ず午前中に入金されるわけではありません。混雑や取引確認で時間がかかる場合があります。支払期限が早い場合は、審査結果を待つだけでなく、支払い先への連絡や別の資金の確認など、自社側でできる対応も並行して進めます。
午後から申し込む場合は「あと何時間あるか」を共有する
午後の申込みでは、当日の審査受付に間に合っても、契約や振込が翌営業日になる可能性があります。会社によって受付時刻や対応範囲は異なるため、一般的な銀行の営業時間だけで判断しないようにしましょう。
「申込書はすぐ送れる」「本人確認資料は帰宅後になる」といった状況なら、その時点で伝えます。資料がそろっていないのに、すべて提出済みの前提で最短時間を当てはめても意味がありません。会社側の所要時間と、自分が資料を出せる時刻を合わせて予定を確認することが大切です。
契約する人がその場にいないと止まりやすい
代表者や契約権限のある人が移動中の場合、本人確認や電子署名をすぐ行えないことがあります。代理の担当者が入力できる項目と、本人の対応が必要な項目を確認し、連絡可能な時間をそろえておきます。
電子契約は、書類の郵送を省ける利点がありますが、契約を読まなくてよいという意味ではありません。スマートフォンでは条項を見落としやすいため、必要なら大きな画面で確認し、保存できる形で控えを残しましょう。署名を急ぐよう求められても、不明な費用や義務を残したまま進めないことが重要です。
振込済みの通知と、使える残高を分けて確認する
振込の処理が完了したと連絡を受けても、銀行のメンテナンスや受取口座の状態などによって、口座への反映に時間がかかる場合があります。支払いに使う前に、実際の入金額と残高を確認してください。
同じ口座から自動引落しが予定されている場合、入金直後に残高が減ることもあります。調達額が予定どおり入ったかだけでなく、仕入れ先への振込など次の支払いに使える金額が残っているかまで見ておくと、二重の資金不足を防ぎやすくなります。
即日になりやすい準備と、時間がかかる原因
入金までの時間は、ファクタリング会社の処理能力だけで決まるわけではありません。取引の確認に必要な情報がそろっているか、申込内容に食い違いがないか、自社が連絡に対応できるかも関係します。自分で整えられる部分と、審査結果として待つ必要がある部分を分けて考えましょう。
時間を短くしやすいのは、不足と食い違いを減らすこと
請求書の売掛先名と通帳の入金名義が違う場合、その理由を最初から説明できると確認が進みやすくなります。グループ会社が支払っている、収納代行会社名で入金されるなどの事情があるなら、取引の根拠を確認できる資料を準備します。
また、請求書に支払期日が書かれていない場合は、契約書などで入金日が分かるか確認します。「毎月この頃に入るはず」という説明だけでは、支払条件が明確になりません。相手と合意した内容を基に、期日を説明することが大切です。
支払期日を過ぎた債権は、期日前の債権と分ける
すでに支払期日を過ぎて入金されていない請求書は、これから期日が来る請求書とは状況が違います。単なる入金待ちなのか、売掛先が支払いを遅らせているのか、取引上の争いがあるのかによって判断が変わります。
期日を過ぎた事実を隠したり、日付を変更したりしてはいけません。対象外となるサービスもあるため、最初の相談で正確に伝えます。回収が滞っている債権の問題は、通常の即日ファクタリングだけでは解決できない場合があります。
新規取引は過去の入金履歴がない分、別の資料が必要になることがある
初めての売掛先への請求では、過去の入金履歴を示せません。その場合は、契約や発注の内容、納品や検収の状況、相手とのやり取りなどが確認材料になる可能性があります。何が必要かはサービス側に確認しましょう。
新規取引だから必ず否決されるわけではありませんが、継続取引と同じ資料だけで進むとも限りません。「昨日請求したばかりでまだ履歴がない」と伝えたうえで、用意できる資料を確認するほうが、後から不足が分かるより予定を立てやすくなります。
審査を早めるために、事実を変えることはできない
書類を整えることと、審査に都合のよい内容へ変えることは全く別です。架空の請求書を作る、売掛先名や金額を変える、別の口座の入金を今回の取引として見せるといった行為は、契約上・法律上の重大な問題につながります。
急ぎの事情がある場合ほど、正確な情報を短く説明することを意識しましょう。条件が合わなければ別の方法を検討する必要があります。審査に通ること自体ではなく、後の取引も含めて無理なく利用できることが目的です。
審査で確認される点|「審査なし」「必ず通る」で選ばない
ファクタリングでは、債権の存在、取引の内容、回収見込みなどが確認されます。会社によって審査方法や対象は違い、公開されない基準もあります。そのため、本記事では各社の通過率や「誰でも通る」といった根拠のない順位を付けていません。
売掛先の支払い状況
過去に予定どおり入金されているか、今回の支払いに争いがないかは、取引を説明するうえで重要です。売掛先が有名企業であっても、今回の請求に対する検収が未了だったり、請求金額が確定していなかったりすれば、その点の確認が必要になります。
逆に、小規模な売掛先であっても、継続取引と支払いの履歴を説明できる場合があります。会社の知名度だけで自己判断せず、実際の請求書と取引資料に基づいて相談しましょう。売掛先の情報を調べることと、利用者が不確かな評価を断定して伝えることは別です。
売掛金の期日と確定状況
支払期日までの期間や、請求額が確定しているかは、買取条件に関係します。サービスによって対象となる期日の範囲が決まっていることもあるため、利用したい会社の条件を確認します。長期の売掛金でもどの会社でも扱えるというわけではありません。
請求書に一部未完了の業務が含まれている場合や、返品・値引きの調整が残っている場合は、そのまま全額が対象になるとは限りません。完了済みの部分と未確定の部分を分け、どの範囲が相談可能かを確認しましょう。
申込者と事業の実態
売掛先が重視されるからといって、利用者自身の確認がないわけではありません。本人確認、事業の実態、契約権限、取引資料などの確認があります。法人の名義、代表者名、銀行口座の名義に違いがあるなら、正しい関係を説明できるようにしておきます。
赤字や税金の滞納などがあっても相談を受け付ける会社はありますが、どのような事情でも契約できるわけではありません。差押えや既存の譲渡など、債権の処分に関わる事情がある場合は、特に正確に伝える必要があります。個別の法的扱いが分からないときは専門家への確認も検討してください。
公表された審査通過率を、そのまま自分の確率にしない
審査通過率の数字が掲載されていても、集計期間、対象者、申込前の除外条件、継続利用の含み方などが分からなければ、会社間で単純に比べられません。高い数値があっても、自分の請求書が同じ条件に当てはまるとは限りません。
見ておきたいのは、必要な資料が現実的に用意できるか、対象の債権か、費用と手取り額が合うかという点です。通りやすそうという印象だけで個人情報を大量に送るより、公開条件で候補を絞ってから相談するほうが管理しやすくなります。
業種別の活用場面|売掛金と支払いのずれをどう整理するか
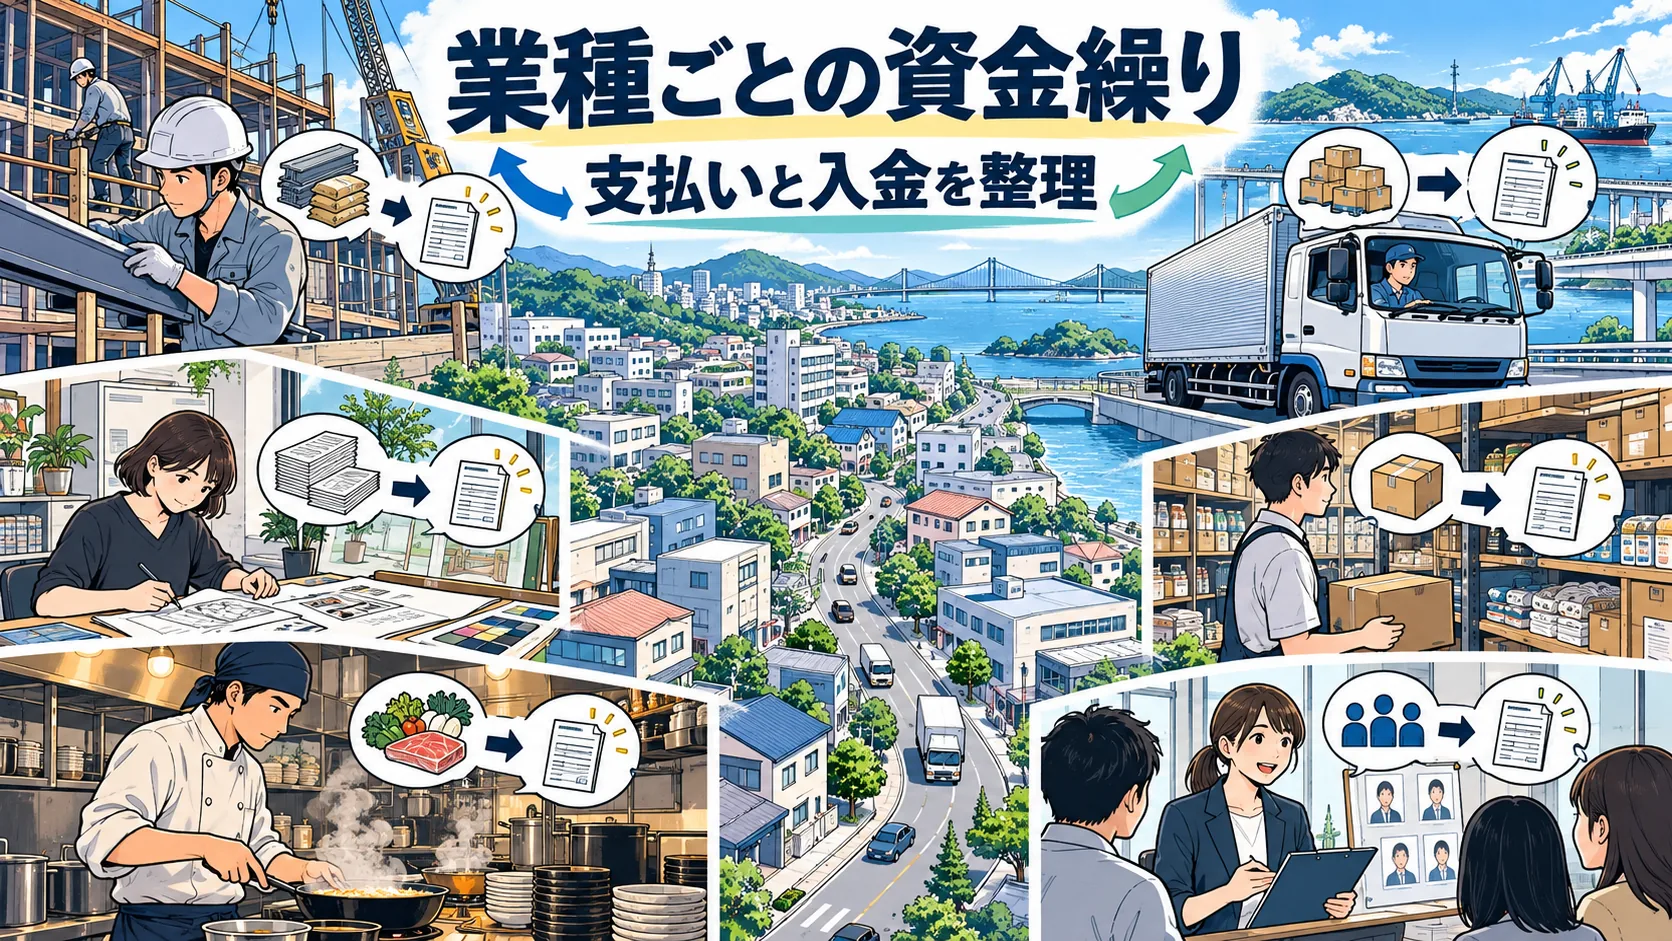
ファクタリングが必要になる理由は、単に売上が少ないからとは限りません。受注が増えるほど材料費や外注費が先に膨らみ、売上の入金が後になることもあります。ここからは、実在の利用者の体験談ではなく、判断の仕方を説明するための架空のケースを紹介します。金額・料率はすべて計算上の仮定です。
建設・内装工事|出来高と検収済みの金額を分ける
内装工事会社が、完成済みの工事について200万円を請求し、入金は翌月末、材料代と外注費150万円の支払いは今週末というケースです。工事全体の契約額が500万円でも、今回支払われる出来高が200万円なら、まず200万円の請求内容を整理する必要があります。契約総額を、そのまま買取対象額と考えないようにしましょう。
仮に200万円に8%の手数料がかかり、その他費用がないなら、受取額は184万円です。今回の支払い150万円には届きますが、翌月末の200万円は売却済みです。翌月に別の工事代金が入るのか、次の材料費がいつ発生するのかまで確認し、単に34万円余るという見方だけで終えないことが大切です。
準備では、工事請負契約、今回の出来高、完了・検収の状況、請求額の内訳を対応させます。追加工事の金額が口頭合意のままなら、その部分が確定しているかを確認しましょう。担当者へ相談する場合は、請求書の額面だけでなく、どの工程に対する代金かを説明できると役立ちます。
運送業|燃料費や外注費が先に出る時期を見える化する
運送業では、荷主への請求が月単位でまとまる一方、燃料費や外注費の支払いが先に来ることがあります。たとえば、翌月入金の売掛金120万円があり、今週の支払いが70万円という場合、必ずしも120万円全額を資金化する必要があるとは限りません。対象を分けられるか、必要な金額に合う請求書があるかを確認します。
仮に120万円全額を料率10%で資金化すると、費用は12万円、受取額は108万円です。支払い70万円を賄えても、残り38万円のうち、次の燃料費や固定費にいくら必要かを整理します。売掛金を早めた分だけ利益が増えるわけではないため、月末の残高も試算することが必要です。
取引の説明には、運送の実績や請求の根拠、継続取引の入金履歴を整理します。複数の荷主がある場合は、売掛先ごとに支払日を分けると、どの債権を資金化するか比較しやすくなります。最も額面が大きい請求書だけでなく、入金までの日数や確認のしやすさも見て相談しましょう。
IT・制作業|納品と検収、請求のタイミングを確認する
Web制作やシステム開発では、作業が終わっていても、契約上の検収が完了するまで請求額が確定しないことがあります。「納品ファイルを送った」という事実だけで、すべての支払い条件を満たしたとは限りません。契約で定めた検収期間や、修正対応の範囲を確認します。
たとえば、検収済みの制作費80万円が翌月入金で、今月の外注費40万円を先に支払うケースなら、その80万円の債権について相談します。仮の料率8%なら、諸費用控除前の受取額は73万6,000円です。外注費を支払った後の33万6,000円から、自社の人件費や固定費も出せるかを確認しましょう。
納品確認のメールや、金額と期日に関する合意が分かる資料は、必要に応じて確認材料になります。ただし、顧客の機密情報や成果物の全データを無差別に送る必要はありません。指定された範囲で取引を証明する資料を提出できるように整理してください。
卸売・製造業|売上が伸びるときの仕入れ負担を考える
大口の受注が増えたとき、材料の仕入れや製造費用を先に支払う必要があり、売上増加と同時に手元資金が不足することがあります。ただし、これから製造する商品の受注見込みと、すでに納品して発生している売掛金は別です。通常の請求書買取では、どの債権が対象になるかを確認します。
たとえば、納品済み300万円の請求書があり、次の仕入れに200万円が必要な場合、仮に6%の費用なら受取額は282万円です。資金化によって仕入れを進められる可能性はありますが、新しい受注からの入金がさらに遅れるなら、翌月以降も不足が続くかもしれません。
検討時は、今回の売掛金だけでなく、新しい受注の原価、納期、支払条件を合わせて確認します。資金化の費用を払っても利益が残るか、受注を増やすことで資金不足が拡大しないかを見ておくと、短期の調達を事業判断につなげやすくなります。
広告・イベント業|立替費用と売掛金の確定範囲を確認する
広告出稿やイベント運営では、会場費、制作費、スタッフ費などが先行する場合があります。顧客へ請求する総額の中に立替分と自社の報酬が含まれると、額面が大きくても利益は限られることがあります。手数料を総額に対して計算したとき、自社の報酬に対してどの程度の負担になるかを見てください。
たとえば、請求総額150万円のうち、外部への支払いが135万円なら、差額は15万円です。この請求書に仮に8%の費用がかかると12万円となり、差額の多くを使います。税金や自社の固定費を考える前でも余裕が小さいため、額面に対して一桁の料率だから軽いとは言えません。
追加発注やキャンセルによる精算が残っている場合は、確定済みの金額を整理します。取引先との精算が済む前に、見込みの額を確定した売掛金として申し込むことは避けましょう。資金化の相談と並行して、顧客との支払条件や前受金の設定を見直す余地もあります。
小規模な業務委託|少額でも費用と生活費を混ぜない
個人事業主が10万円の業務委託報酬を待っていて、仕事用の機材修理に6万円必要な場面を考えます。仮に料率10%でその他費用がなければ、受取額は9万円です。修理費を出せる一方、入金予定日に使うつもりだった10万円は残らないため、家賃など別の支払いと混同しないようにします。
仕事の報酬と生活費が同じ口座に入っている場合でも、資金繰りを考えるときは事業上の売掛金と支払いを分けます。給与の前借り感覚で利用するのではなく、事業取引によって生じた請求書を対象とする仕組みだと理解しておきましょう。
必要額が少ない場合は、料率の差より定額費用の差が大きいこともあります。契約前の最終表示で実際の振込額を確認し、受取額が必要な6万円を満たすか、残った資金を何に使うかまで決めておくと管理しやすくなります。
利用後の資金繰り|今日と来月の残高を両方計算する
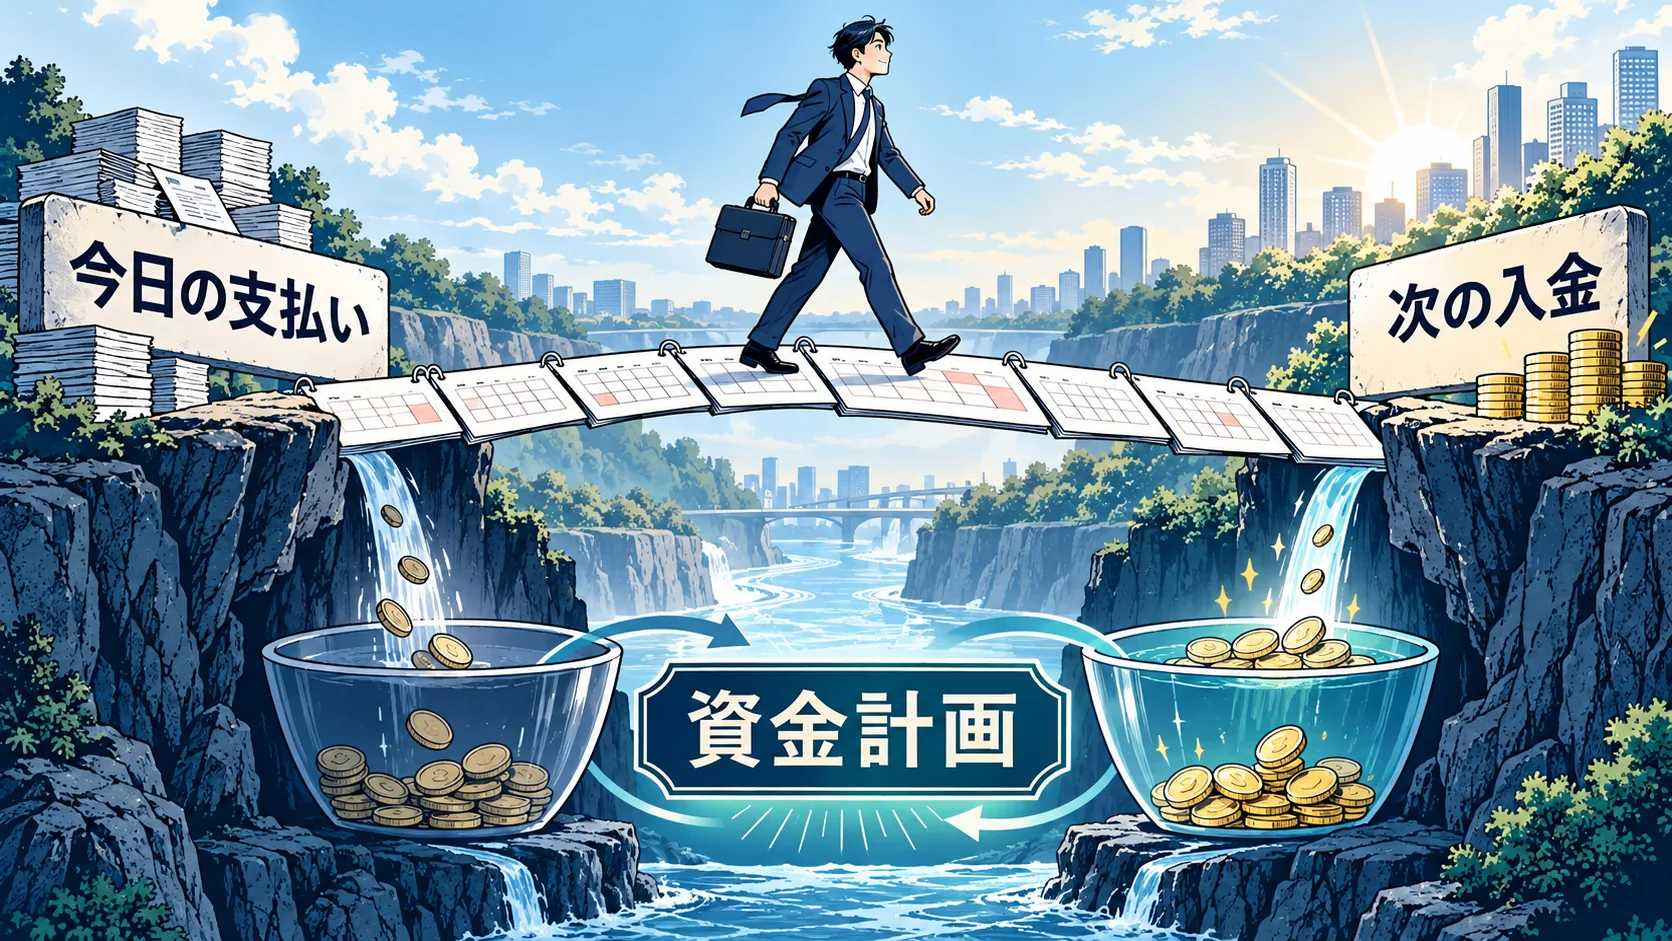
ファクタリングの利点は、入金を待つ時間を短くできることです。一方、資金化した売掛金の入金予定日には、同じ金額をもう一度自由に使えません。利用後の見通しを立てるには、入金予定表の更新が必要です。
簡単な資金繰り表を一か月先まで作る
複雑な会計ソフトを使わなくても、日付、入金、支払い、残高の4項目があれば基本的な確認はできます。特に、給与、家賃、税金、仕入れ、外注費など、支払日が決まっている項目を先に並べると不足する日が見つかりやすくなります。
以下は、手元20万円、今週の支払い80万円、来月の売掛金100万円という架空の例です。100万円を仮の料率8%で資金化し、諸費用がない場合、今日受け取るのは92万円となります。
| 時点・取引 | 資金化しない場合の残高 | 資金化する場合の残高 |
|---|---|---|
| 現在 | 20万円 | 20万円 |
| 今日の買取代金 | 20万円のまま | 92万円を加えて112万円 |
| 今週80万円を支払う | 60万円不足 | 32万円 |
| 来月100万円が入金 | 不足を別途解消できた前提で、入金を計上 | 売却済みのため自由に使う入金には数えない |
この例では、今週の支払いに対応できる一方で、8万円の費用を負担します。さらに来月の支払いが50万円なら、32万円の残高だけでは足りません。別の売上入金があるか、支払いを調整できるかまで確認して初めて、利用後の見通しが立ちます。
売掛先から回収したお金を、運転資金と区別する
2社間の契約では、売却した債権の代金が売掛先から自社口座へ入る形があります。その場合、口座残高が増えても、自由に使える資金が増えたとは限りません。契約に従ってファクタリング会社へ送金する必要があるためです。
入金を確認したら、対象の請求書番号と金額を照合し、必要な送金処理を行います。別の請求書の入金と合算されている場合は、内訳を確認しましょう。売掛先からの入金日、送金予定日、送金済みの記録を残しておくと、二重の支払い・未精算を防ぎやすくなります。
繰り返し利用するときは、月ごとの総費用を集計する
一回ごとの費用が数万円でも、毎月続けば負担は積み上がります。たとえば毎月5万円なら、単純計算で12か月合計60万円です。これは特定の会社の条件ではなく、継続利用の負担を見える化するための例です。
調達額だけを記録するのではなく、手数料、諸費用、対象債権、資金化した日数を残します。その記録があれば、どの時期に資金が足りなくなるのか、売掛先の支払条件が原因なのか、利益率の低い案件が影響しているのかを見直しやすくなります。
資金不足の原因ごとに、次の対応を変える
一時的な大口受注で支払いが先行しているなら、受注条件や前受金の設定を検討する余地があります。毎月の売上入金が固定費に届かないなら、単に入金日を早めても不足は解消しにくく、売上・原価・固定費の見直しが必要になります。
取引先の入金遅延が繰り返されている場合は、回収管理や契約条件の問題もあります。ファクタリングで今日を乗り切る判断と、同じ不足を繰り返さないための対応を分けて進めることが重要です。必要に応じて税理士や金融機関などへ相談し、事業全体の見通しを整理しましょう。
契約前に照合する項目|見積もりと契約書の差を残さない
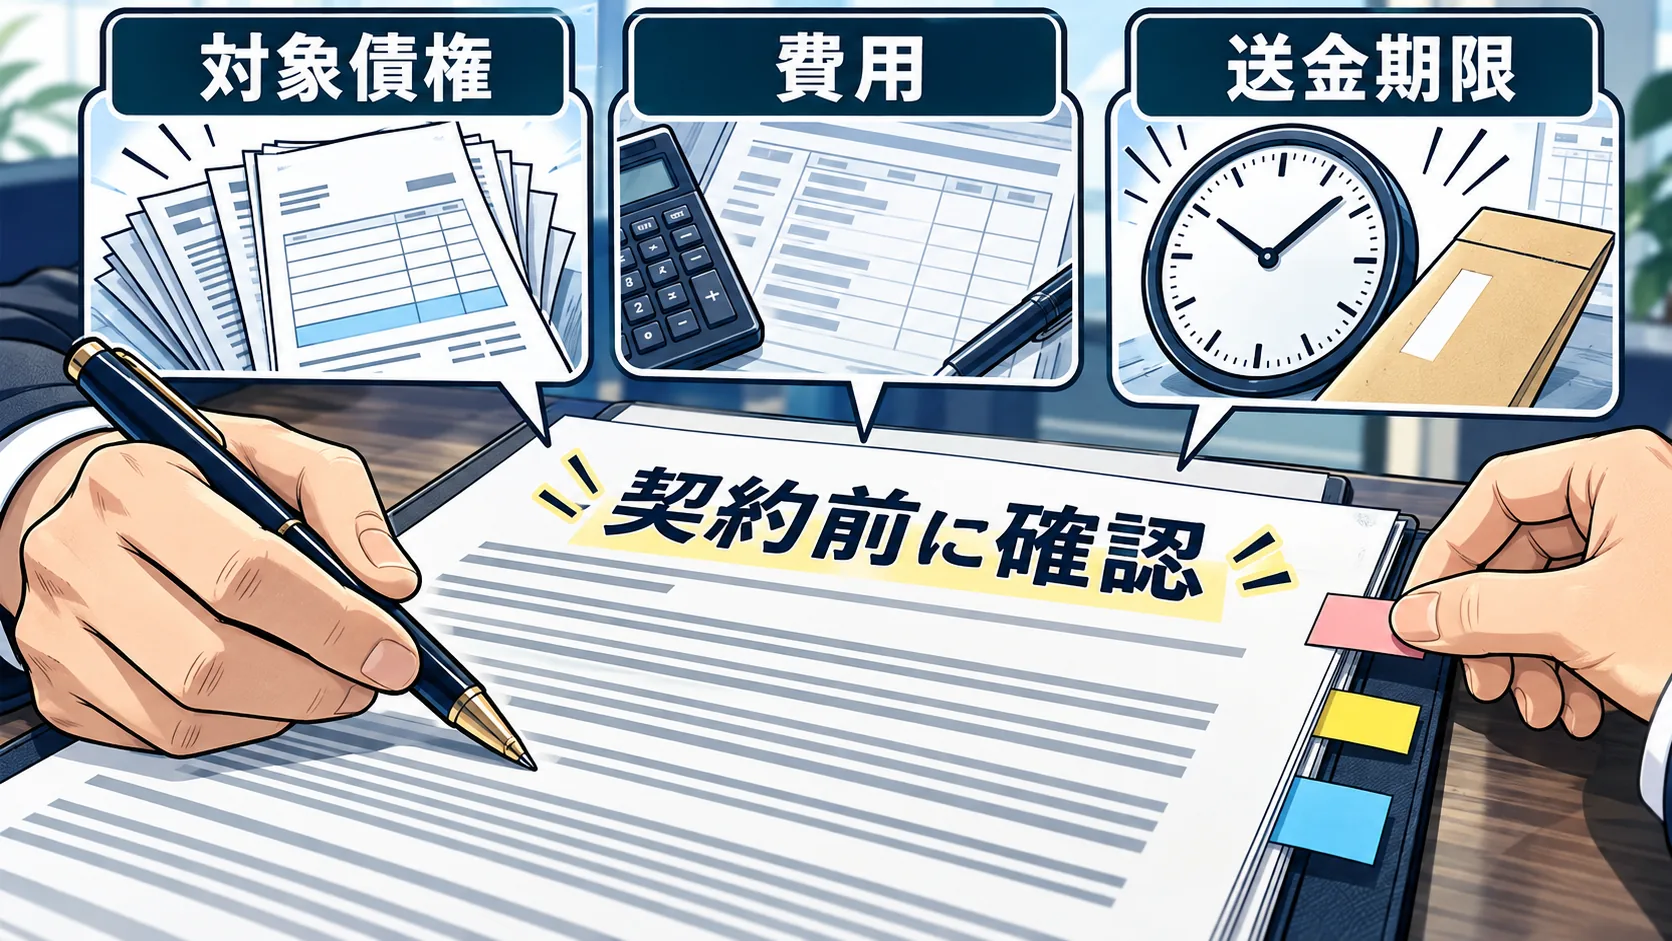
見積もりに納得していても、契約書で別の義務や費用が定められていれば、その内容も確認する必要があります。急いでいるときほど、最低限の項目を決めて順番に照合すると、確認の抜けを減らせます。
| 照合する項目 | 確認する内容 |
|---|---|
| 契約相手 | 運営会社名、所在地、連絡先が案内と一致しているか |
| 対象債権 | 売掛先、請求番号、金額、支払期日、対象範囲 |
| 費用 | 料率、定額費用、控除項目、留保や後日精算の有無 |
| 振込 | 実際の振込額、予定日、振込先、条件未達時の扱い |
| 通知・登記 | 通常時と例外時の扱い、費用負担 |
| 回収後の手続き | 自社が回収した場合の送金先・期限・報告方法 |
| トラブル時 | 入金遅延、金額変更、契約違反、買戻しに関する定め |
| 記録 | 契約書・見積書・連絡内容を保存できるか |
「ノンリコース」の一語だけで判断しない
ノンリコースは、売掛先の倒産などによる回収リスクの扱いを考えるうえで重要な言葉です。ただし、その表示があれば利用者に一切の義務や責任がないわけではありません。虚偽の申告、二重譲渡、契約に反した資金の使用などは別の問題です。
契約書で、どの事情が売掛先の信用リスクとして扱われ、どの事情が利用者の義務違反として扱われるのかを確認します。説明を受けても意味が分からない場合は、契約文言と具体例を対応させて聞くとよいでしょう。個別契約の法律上の判断が必要なら、専門家に確認してください。
キャンセルと契約成立のタイミングを確認する
見積もりの相談をした段階、審査を申し込んだ段階、電子契約に同意した段階では、状況が違います。どの操作で契約が成立するのか、契約前に辞退すると費用がかかるのか、契約後の取消しが可能かを確認しましょう。
複数社へ見積もりを依頼した場合は、契約する相手を決めた時点で、他の候補に手続きを進めない旨を伝えます。比較のつもりで複数の電子契約に同意しないようにしてください。申込画面と契約画面を区別し、最後の操作をする前に対象債権を再確認します。
口頭の説明だけでなく、保存できる形を残す
電話で「今日入る」「追加費用はない」と説明を受けた場合も、最終的な見積もりや契約書で確認します。振込時刻が確約なのか目安なのか、何が条件になっているのかを曖昧にしないことが大切です。
メール、見積書、契約書、振込明細を案件ごとに保管しておけば、後から受取額や費用を確認できます。経理担当者が別にいる場合は、契約が終わった事実だけでなく、売却した債権と精算の予定も共有します。契約後の管理を始めるための資料として残しましょう。
土日・祝日・夜間に資金が必要なときの確認方法
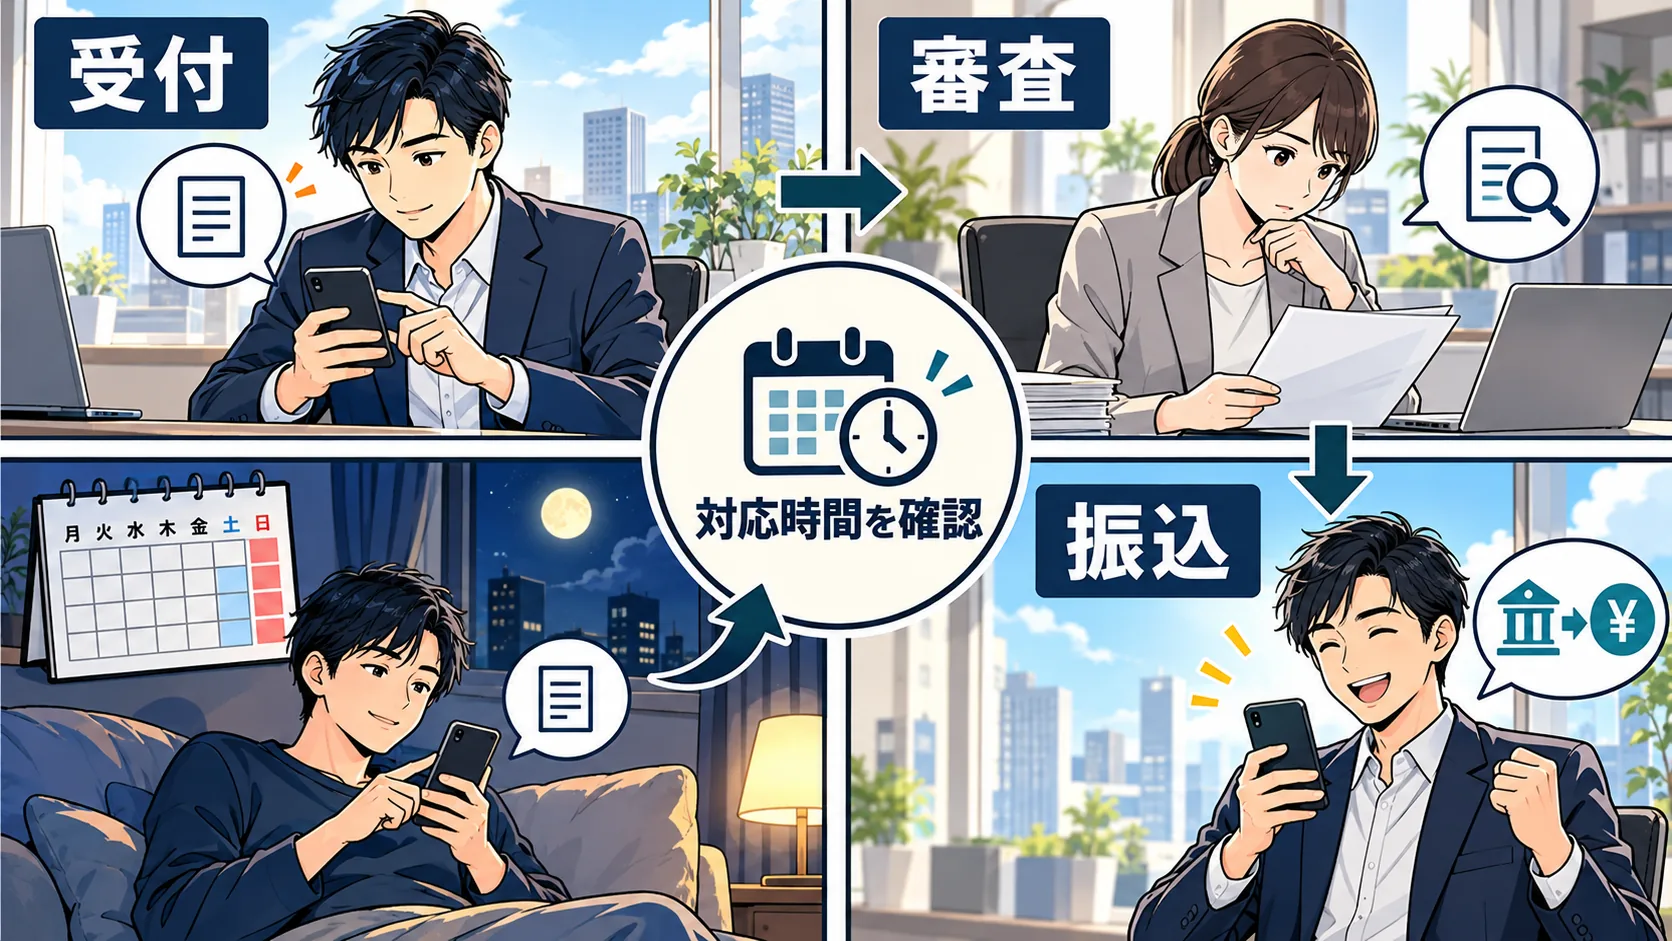
土日や夜間の対応は、申込フォームが開いているかどうかだけでは判断できません。受付、審査、契約、振込という段階ごとに、対応日と時間が異なる場合があります。休日に必要な資金ほど、平日のうちに確認しておくと選択肢を考えやすくなります。
「24時間受付」は24時間の入金保証ではない
インターネットのフォームは夜中でも送信できることがありますが、その内容を確認する担当者や審査が同じ時間帯に動いているとは限りません。「受付完了」のメールが届いた段階では、資料が受け付けられたことと、審査・契約の完了を区別してください。
確認するときは、「日曜に新規で申し込む場合、審査開始はいつですか」「契約まで終われば当日に振り込まれますか」のように、具体的な段階を指定します。「休日対応ですか」だけでは、相談窓口が開いているという回答と、実際の入金対応が混ざりやすくなります。
継続利用と初回利用の条件が同じとは限らない
すでに本人確認や基本契約が済んでいる利用者と、新規の申込者では、必要な確認の量が違うことがあります。以前の利用者が休日に入金されたという体験談だけで、初回でも同じ流れになるとは判断できません。
再利用であっても、新しい請求書や売掛先について確認される場合があります。前回と同じ会社だから資料不要と考えず、今回必要な資料を確認しましょう。初回か継続か、前回と同じ売掛先か、希望額が変わっているかを伝えると、案内を具体化しやすくなります。
休日の支払いは、相手先の締切も確認する
土曜日に支払う予定であっても、取引先の経理確認が月曜日になる場合や、振込予約で足りる場合もあれば、当日の着金が必要な場合もあります。自社の思い込みで急ぐのではなく、契約上の支払期限と相手が必要としている確認方法を把握します。
支払い先へ相談できるなら、いつまでに何を行えばよいかを確認します。ただし、相手の同意なく支払いを遅らせてよいという意味ではありません。資金調達の進行状況が未確定なら、確実ではない入金予定を断定して約束しないようにしましょう。
オンライン完結と担当者相談を使い分ける
オンライン型は来店や書類の郵送を省きやすく、担当者への相談型は取引の事情を説明しやすいという違いがあります。ただし、実際のサービスは両方の要素を持つ場合もあります。名称ではなく、本人確認、資料提出、審査の連絡、契約の各手段を確認しましょう。
オンラインで進めやすい場面
請求書や通帳データをすぐに用意でき、取引の内容が明確で、入力や電子契約に慣れているなら、オンライン型の利便性を生かしやすくなります。移動時間を取れない事業者や、拠点が遠方にある事業者でも、申込みのためだけに訪問する負担を減らせます。
一方、スマートフォンの操作が苦手、資料が紙のまま、どの請求書を対象にすればよいか分からない場合は、手続きが簡単という表示だけで選ばないほうがよいこともあります。操作を自分で進められるかと、審査の速さは別の問題です。
担当者に相談したほうが整理しやすい場面
複数の売掛先がいる、入金が分割される、契約書と請求書の対応を説明したいなど、事情が複雑な場合は、担当者と確認しながら進める方法が役立つことがあります。大きな金額を一括で資金化するか、一部に絞るかも相談事項になります。
相談前に、資料と質問を整理しておくと話が具体的になります。「何でもいいから今日お金が欲しい」では、必要額や対象債権が伝わりません。期限、金額、売掛先、期日、提出できる資料を簡潔に説明し、どの条件がまだ未確定なのか確認しましょう。
AI審査という名称より、実際の条件を確認する
AIや自動審査という表現が使われていても、必要な確認が一切なくなるわけではありません。どの情報を入力するのか、書類は何が必要か、審査の対象額や時間帯はどうなっているかを確認します。入力に不備があれば、自動化された手続きでも進まないことがあります。
また、AIという名称は、低い手数料や審査通過を保証するものではありません。利用者にとって重要なのは、提示された受取額と契約条件が自分の目的に合うかです。処理技術の呼び方だけで会社を並べるより、必要資金がいつ・いくら入るのかという結果につながる条件を比べましょう。
見積もりを比べるときに使える確認メモ
候補を絞ったら、同じ条件で説明し、同じ項目で回答を整理します。比較のための相談であっても、事実に基づいて申告することが前提です。条件が変わった場合は、古い見積もりと新しい見積もりを混ぜずに記録しましょう。
相談前に埋める5項目
- 必要資金:手取りで__円。支払いの期限は__月__日__時。
- 対象債権:売掛先__、請求額__円、入金予定日__。
- 取引状況:納品・検収の状況__、過去の入金実績__。
- 準備資料:請求書、明細、本人確認、その他__。
- 希望条件:来店可否__、売掛先への通知の希望__、連絡可能時間__。
回答は「予定」「条件付き」「確定」に分けて記録する
担当者から「資料がそろえば本日対応できる見込み」と言われた場合、それは資料がそろうことを前提にした見通しです。「審査完了」「契約完了」「振込完了」とは段階が違います。記録には、現在どこまで進んだかと、まだ満たしていない条件を書きます。
たとえば、必要書類が一つ残っているなら、その資料を提出するまで時刻が読めない可能性があります。見積もりの費用が示されても、契約対象額の確認が残っているなら、最終の受取額が変わることもあります。曖昧な言葉を具体的な条件に置き換えて確認することが大切です。
| 比較する記録 | 候補A | 候補B |
|---|---|---|
| 対象額・対象債権 | 同じ請求書の条件を記入 | 同じ請求書の条件を記入 |
| 総費用・振込額 | 料率と別途費用を合算 | 料率と別途費用を合算 |
| 入金予定と前提 | 時刻と未完了の条件を記入 | 時刻と未完了の条件を記入 |
| 通知・登記 | 有無と例外条件を記入 | 有無と例外条件を記入 |
| 回収後の義務 | 送金・報告・期日を記入 | 送金・報告・期日を記入 |
二つの見積もりで前提が違う場合
A社は100万円全額、B社は80万円だけを対象にした見積もりなら、手数料率が同じでも受取額は違います。また、一方が2社間で他方が3社間なら、売掛先の関与も違います。どちらが有利かを決める前に、なぜ対象や方式が異なるのかを確認しましょう。
必要な手取り額を満たさない提案であっても、一部だけ資金化する目的なら使い方があるかもしれません。ただし、残りの不足をどう埋めるかが決まっていなければ、契約しても支払いが完了しません。資金調達全体で目的を満たすかを見て判断します。
複数の会社への相談を管理する
見積もりを比べることと、同じ債権を複数の会社へ売却することは違います。相談先、提出した債権、手続きの段階、辞退の連絡を一覧にしておくと混乱を減らせます。契約に進める相手を決めたら、他の候補にはその旨を連絡します。
同時に多くの会社へ資料を送るほど、連絡の管理や個人情報の提供先も増えます。まずは公開条件で対象外の候補を除き、必要な範囲で比較しましょう。比較しているからといって、契約前の費用がすべて無料とは限らないため、相談・審査・キャンセルの費用も確認します。
安全に比較するために、会社名より契約の実態を見る
ファクタリングという名称だけで、取引が適切かどうかを判断することはできません。金融庁は、ファクタリングを装った違法な貸付けや、高額な費用によって資金繰りが悪化するおそれについて注意を呼びかけています。比較表の数字とあわせて、契約の中身を確認しましょう。
運営会社と振込先・契約相手の関係を確認する
サービス名と法人名が違うこと自体は珍しくありませんが、なぜ違うのかを説明できることが必要です。会社概要、契約書の相手方、案内された送金先を照合し、関係が不明な個人名義口座や別会社が出てきたら確認します。
比較サイトや紹介サイトを経由した場合は、記事を運営する会社と、申込情報を受け取る会社、債権を買い取る会社がそれぞれ誰なのかを確認してください。ファクタリングコードのように、情報提供の名称と実際の申込先が違う場合もあります。
保証金や不明な前払いを求められたら、契約根拠を確認する
資金を受け取る前に、理由の分からない保証金や手続き費用の振込みを求められた場合は、その根拠と返金条件を確認します。急ぐ気持ちにつけ込まれて、説明のない支払いを先に行わないようにしましょう。
正規の諸費用が存在する場合でも、誰に、何のために、いつ、いくら支払うのかが分かることが必要です。費用が見積もりに含まれているか、契約をしない場合にも発生するかを確認し、口頭だけではなく保存できる説明を求めます。
売掛先が払えなかったときの扱いを確かめる
債権を売却した形式でも、売掛先が払えない場合に利用者が必ず買い戻すなど、実態が貸付けに近い内容になっている場合には注意が必要です。金融庁も、契約名ではなく回収リスクの負担など実態を見るよう説明しています。
ただし、一つの言葉だけで契約が適法か違法かを自己判断するのも適切ではありません。買戻し、損害賠償、表明保証などの条項がどの事情に適用されるのかを確認し、理解できない場合や不審な点がある場合は、公的な相談窓口や法律の専門家への相談を検討してください。
給与の現金化と事業の売掛金を混同しない
本記事で扱っているのは事業上の売掛金です。会社員の給与を買い取るとうたう「給与ファクタリング」は、同じ名前でも別の問題として金融庁が注意を呼びかけています。給与が入る前の生活費不足を、事業者向け請求書買取と同じ仕組みとして考えないようにしましょう。
副業をしている場合も、給与と業務委託の報酬を分けて確認します。請求書があるかどうかだけでなく、どのような契約に基づくお金なのかが重要です。対象になるか不明な場合は、実際の契約内容を正確に伝えて確認します。
即日ファクタリングでよくある質問
初回の申込みでも、その日に入金されますか?
初回から最短即日を案内しているサービスはありますが、入金が保証されるわけではありません。本人確認、事業確認、請求書の審査、契約などを当日中に終えられるかによって変わります。書類がそろっていても、確認の内容や混雑によって翌営業日以降になることがあります。
初回であることと必要な時刻を最初に伝え、何をいつまでに提出すれば当日の対応を検討できるか確認しましょう。申込フォームの送信完了だけでは、入金予定が確定したとは言えません。
「最短30分」と「最短2時間」は、そのまま比べてよいですか?
何にかかる時間かを確認してから比べます。審査結果の連絡まで30分という表示と、契約後の振込までを含めた時間では意味が違います。資料がすべてそろった後から数えるのか、申込み開始から数えるのかも重要です。
本記事では、たとえばメンターキャピタルの最短30分を審査結果の目安として記載しています。自分の条件での所要時間は、未提出の資料や契約方法も含めて確認してください。
個人事業主でも、法人向けの比較表を参考にできますか?
参考にはできますが、対象者、最低額、必要書類が自分に合うかを確認します。法人を中心に扱うサービスの条件が、そのまま個人事業主にも適用されるとは限りません。個人事業主に対応していても、売掛先が個人事業主の請求書を扱うかは別の条件です。
屋号と口座名義が違う場合や、開業して間もない場合は、その事情も伝えましょう。自分の事業形態だけでなく、請求先と債権の内容をセットで確認することが必要です。
10万円以下の少額でも利用できますか?
少額に対応するサービスもあります。ペイトナーは1万円からと案内していますが、実際の利用可能額と対象債権は確認が必要です。会社ごとに最低利用額や初回の上限が異なるため、小さい請求書を扱えるかを先に見ます。
少額では定額費用の影響が大きくなることがあります。手数料率だけでなく、最終的な振込額が必要な支払いに足りるかを計算しましょう。額面いっぱいの現金を受け取れると考えないことが大切です。
請求書だけで申し込めますか?
必要書類が少ないサービスでも、本人確認や入出金明細などが求められることがあります。「請求書だけで簡単」という紹介文だけで判断せず、公式の必要書類と申込画面の案内を確認してください。
取引内容によっては、契約書、発注書、検収資料などの追加提出が必要になります。追加書類の可能性を見込んで、取引の根拠がどこにあるかを把握しておくと、求められた際に対応しやすくなります。
通帳がないネット銀行でも申し込めますか?
紙の通帳がなくても、ネット銀行の入出金明細などで確認できる場合があります。ただし、提出を認める形式や必要な期間は会社ごとに違います。残高画面だけでは取引履歴を確認できないことがあるため、どの資料が必要かを確認します。
口座名義、銀行名、対象期間、入出金の内容が分かるデータを準備しましょう。必要な情報が画面の別の箇所にある場合は、指示に従って提出し、履歴を加工して一つの画像に作り替えることは避けます。
赤字決算でも相談できますか?
赤字決算でも相談を受け付ける会社はあります。ファクタリングでは売掛金の内容や回収見込みも確認されるため、赤字という一つの情報だけで一律に可否が決まるわけではありません。
一方、申込者の事業状況が全く見られないわけでもありません。現状を正確に伝え、必要な資料を提出します。資金化の費用を負担した後の利益や、翌月の支払いに無理がないかも併せて確認しましょう。
税金の滞納があっても必ず利用できますか?
必ず利用できるとは言えません。相談対象となる場合があっても、差押えなど債権の処分に関わる事情や、契約条件によって判断が変わります。「滞納があっても相談可能」という案内を、無条件の承認と読み替えないようにしましょう。
現在の状況を正確に伝え、必要な確認を受けます。税金の支払相談や債権の法的な扱いは、ファクタリングの申込みだけで解決するとは限らないため、関係する窓口や専門家に確認することも検討してください。
取引先に絶対に知られず利用できますか?
取引先への通知をせずに進める2社間のサービスはありますが、「絶対に知られない」とは断定できません。契約違反や確認が必要な事態など、例外時の扱いも契約書で確認します。
債権譲渡登記の有無も別に確認してください。通知をしないという通常の進め方、登記の扱い、トラブル時の連絡条件を分けて理解しておくと、宣伝上の短い説明だけで判断せずに済みます。
手数料は1%などの最低料率で利用できますか?
最低料率は条件の下限であり、申込者全員に適用される固定料金ではありません。売掛先、期日、金額、方式などを確認したうえで個別の条件が提示されます。
申し込む前の計算では複数の仮の料率を使い、どこまでなら必要な手取り額を満たすかを把握しておくと判断しやすくなります。契約前には、実際に提示された総費用で計算し直してください。
見積もりを取ったら契約しなければいけませんか?
見積もりの相談と契約の成立は別ですが、どの段階で何に同意するかは利用条件によります。申込画面の同意事項や、相談・審査・キャンセルに関する費用を確認しましょう。
条件が合わなければ、契約する前に不明点を確認します。電子署名をする前に、対象債権、費用、受取額を確認し、辞退する場合は連絡を残しておくと手続きの混乱を防ぎやすくなります。
複数の会社へ同じ請求書の見積もりを相談してもよいですか?
比較の相談と実際の売却契約を明確に区別することが必要です。各社の申込条件に従い、相談段階であることを整理して進めます。同じ債権について複数の売却契約を結ぶことは避けてください。
契約先を決めたら、ほかの会社へは手続きを進めない旨を連絡します。請求書番号、売掛先、対象額を一覧で管理し、別の債権と取り違えないようにしましょう。
請求書の一部だけを資金化できますか?
取り扱いはサービスと契約条件によって異なります。額面全体を対象にするのか、一部の買取が可能か、複数の請求書から選べるかを確認してください。計算上は必要額を逆算できても、その金額で必ず契約できるわけではありません。
必要資金に対して額面が大きい場合は、全額を資金化した場合と、必要な範囲に絞れる場合の費用を比較します。余分な費用を払わないためにも、最初に手取りで必要な金額を伝えることが大切です。
入金予定日を過ぎた請求書も買い取ってもらえますか?
期日前の正常な売掛金とは扱いが異なり、対象外になる場合があります。支払遅延、取引上の争い、売掛先の事情などを正確に伝えて確認してください。期日を書き換えて申し込むことはできません。
回収が滞っている債権の問題は、即日資金化とは別の対応が必要になる場合があります。通常の買取サービスが難しいからといって、説明の不十分な相手へ急いで債権を渡さないようにしましょう。
売掛先からの入金が遅れたらどうしますか?
契約に定められた連絡方法に従って、速やかにファクタリング会社へ状況を伝えます。連絡せずに放置したり、別の案件の入金として説明したりしないことが大切です。遅延の理由、売掛先からの連絡、入金予定を整理して共有します。
利用者が何を負担するかは、売掛先の信用リスクなのか、利用者の契約違反なのかなど、事実と契約内容によって異なります。自己判断で別の支払いを約束せず、契約書に沿って確認してください。
ファクタリングの利用で、売上や利益は増えますか?
売掛金を早めに資金化するだけで、元の売上が増えるわけではありません。費用を負担するため、その分だけ利益や使える資金に影響します。早く受け取ることで仕入れや支払いを進められる可能性はありますが、その効果と費用は分けて考えます。
会計処理は契約の実態や状況に応じて確認が必要です。売却済みの債権を通常の入金と二重に数えないよう、契約書と入出金資料を整理し、必要に応じて税理士へ確認しましょう。
口コミの「早かった」「落ちた」は選ぶ根拠になりますか?
利用時の条件が分かれば参考になる部分はありますが、一件の口コミをそのまま自分に当てはめることはできません。請求額、売掛先、申込時刻、提出資料、初回か継続かで結果は変わります。
匿名の投稿では、どの契約や時期の話なのか確認できない場合もあります。公式情報で対象条件と費用を確認し、口コミは対応の傾向を考える補助として読む程度にとどめると、極端な評価に振り回されにくくなります。
ファクタリングコードの試算額で、そのまま契約できますか?
できると決まったものではありません。試算は入力した仮の料率を使った計算で、審査結果や実際の見積もりを示すものではありません。確認したサイトでは、申込先が審査・契約条件を案内すると説明されています。
試算で費用の感覚をつかんだら、実際の提示条件を確認し、手数料と諸費用を反映した振込額で判断します。サイト名と契約相手の会社名も区別してください。
即日ファクタリングを選ぶときの最終確認
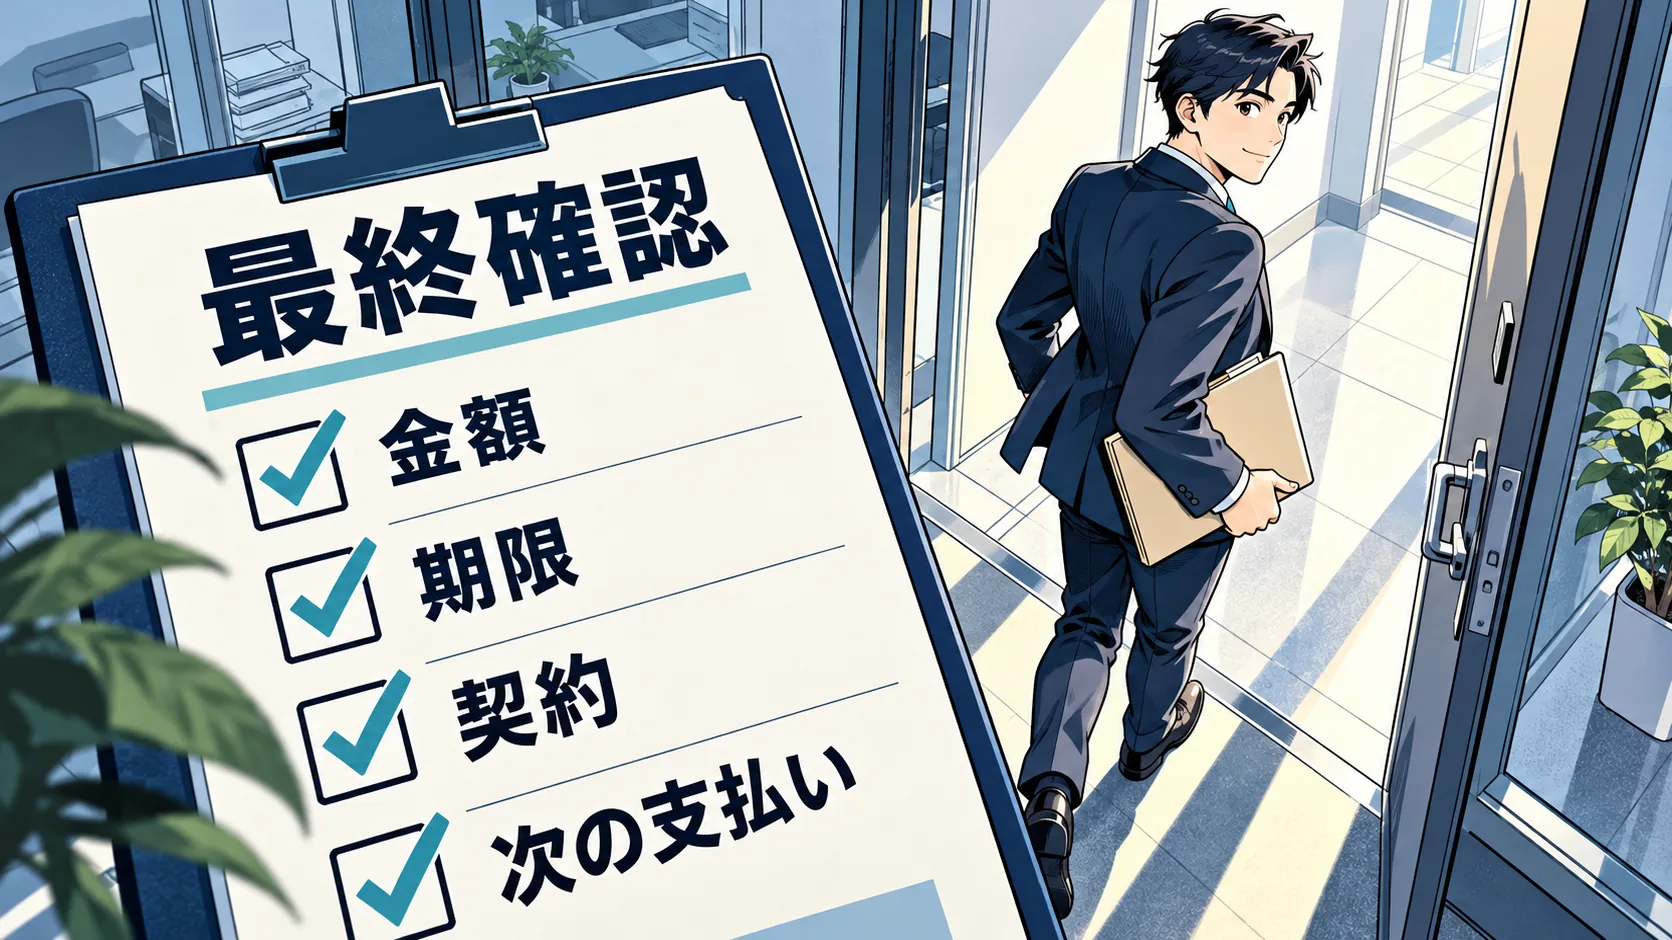
必要な金額と相談内容に合わせて候補を絞る
今日の資金化を検討するなら、まずは手持ちの請求書と必要な手取り額を整理し、対応する候補に絞ることが近道です。オンラインで手続きを進めたいならQuQuMoなど、担当者に事情を説明したいならメンターキャピタルやベストファクターなど、少額や受付経路を重視するならペイトナーやビートレーディングなど、希望額と相談内容に合わせて比較します。まとまった売掛金についてはPMGも含め、条件を確認しましょう。
どの会社でも、最短時間と最低料率だけで結論を出さず、今回の請求書についての見積もりと契約条件を確認することが大切です。ファクタリングコードなどの仕組み説明や試算は、受取額を理解する材料として使い、実際の審査・契約とは分けて考えます。
契約へ進む前の5つの確認
- 対象の請求書が確定しており、ほかへ売却済みではない。
- 総費用を引いた振込額で、今回の必要資金を満たせる。
- 入金の予定と、まだ完了していない条件を理解している。
- 通知、登記、回収後の送金など、契約上の扱いを確認した。
- 元の入金予定日まで含め、次の支払いの見通しを立てている。
急いでいるときにも、この5点を具体的な金額と日付で確認すれば、広告の印象だけで選ぶことを避けられます。今日の支払いを終えることと、その後も事業を続けられる資金繰りを両立できる条件を検討してください。
本記事の情報確認と編集について
サービス情報の確認方法
当記事は、各サービスの公式案内、利用の流れ、必要書類、FAQ、および金融庁の注意喚起を確認して作成しています。手数料や速度は確認できた公開条件を基に記載し、公表のない条件を推測して補ってはいません。最短時間の意味や、平均値の集計時期が異なる場合は、その違いを記載しています。
計算例・アンケート・図解の扱い
計算例と業種別のケースは、資金繰りの判断方法を説明するために当サイトが作成した仮定です。実際の利用者の体験、各社の審査結果、将来の条件を示すものではありません。また、当サイトのアンケート調査と、各社が公表するサービス条件は異なる資料であり、アンケート結果から各社の審査通過や即日入金を保証することはできません。
漫画図解は当サイトが説明のために作成したイメージです。実在の利用者・担当者や各社の公式広告を描いたものではなく、審査結果や入金を保証するものでもありません。
確認した主な資料
確認した主な資料は、QuQuMo公式サイト、メンターキャピタル公式サイト、ベストファクター公式サイトとFAQ、ビートレーディング公式FAQ、ペイトナー公式サービス案内、PMG公式サービス案内と利用の流れ、ファクタリングコードの説明・FAQ、金融庁「ファクタリングの利用に関する注意喚起」、法務省「債権譲渡登記制度の概要」です。確認日:2026年10月20日。情報の訂正については、サイトのお問い合わせ窓口からお知らせください。